Baufinanzierung für selbstständige: so holst du dir 2026 dein eigenheim
was wäre, wenn deine unternehmerische freiheit kein hindernis für die bank wäre, sondern dein größter trumpf auf dem weg ins eigene haus? du hast hart gearbeitet, um dein business aufzubauen, aber beim thema baufinanzierung für selbstständige fühlt es sich oft so an, als würde dir die welt der klassischen finanzinstitute unnötige steine in den weg legen. wir wissen genau, wie frustrierend der bürokratische aufwand und die angst vor einer ablehnung wegen schwankender gewinne sein können.
vielleicht bist du unsicher, ob dein eigenkapital für die aktuelle marktsituation im jahr 2026 ausreicht oder ob die banken deine sprache überhaupt verstehen. wir zeigen dir, wie du als selbstständiger trotz schwankendem einkommen die perfekte baufinanzierung findest und dabei die besten konditionen von über 500 banken sicherst. schluss mit dem papierkrieg und der ungewissheit, wir bringen licht ins dunkel der immobilienkredite und sorgen für klare verhältnisse.
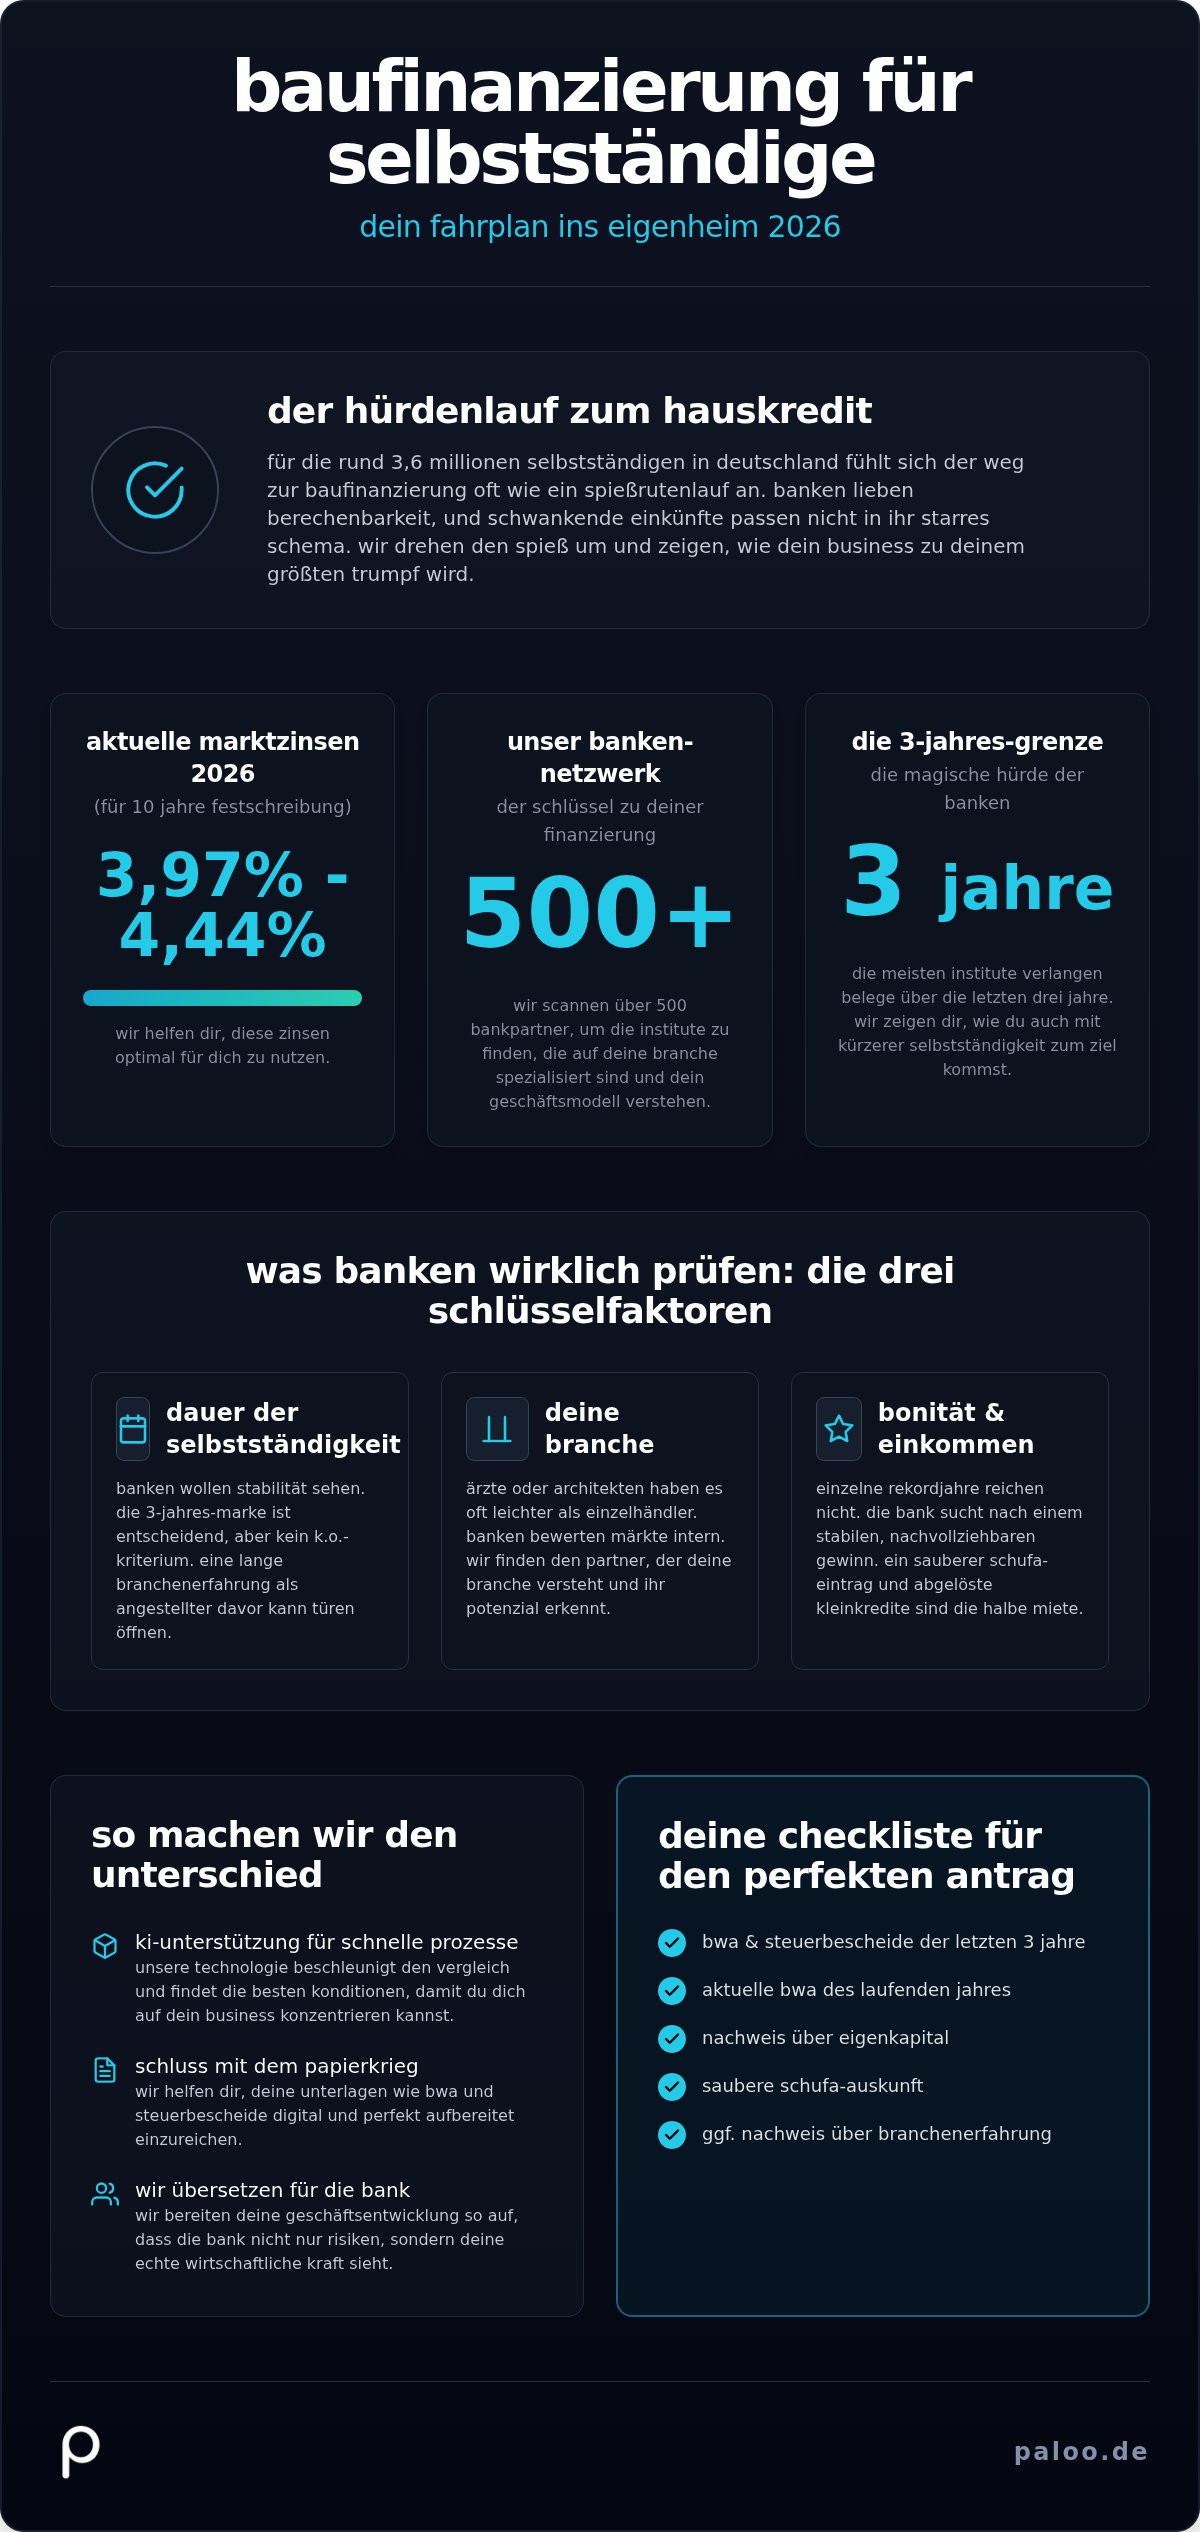
in diesem guide erfährst du, wie unser digitaler prozess komplexe fälle löst und dir die unternehmerische freiheit lässt, die du liebst. wir schauen uns an, wie du die aktuellen marktzinsen, die für zehn jahre bei etwa 3,97 bis 4,44 prozent liegen, optimal für dich nutzt. mach dich bereit für einen fahrplan, der dich ohne umwege zum ziel führt und dir zeigt, wie du 2026 endlich den schlüssel zu deinem eigenheim in den händen hältst.
Wichtigste erkenntnisse
- erfahre wie du schwankende einkünfte neutralisierst, wir zeigen dir warum dein business für banken 2026 attraktiver ist als du denkst.
- lerne wie die baufinanzierung für selbstständige durch den vergleich von über 500 banken endlich einfach und transparent wird.
- verstehe die magische drei-jahres-grenze und wie du auch mit kürzerer selbstständigkeit sicher zum hauskredit kommst.
- nutze unsere checkliste für digitale unterlagen, so hinterlassen deine bwa und steuerbescheide direkt einen perfekten eindruck.
- entdecke wie unsere ki-unterstützung den prozess beschleunigt und dir die nötige freiheit für dein eigenheim sichert.
Warum die baufinanzierung für selbstständige oft als hürdenlauf beginnt
hast du dich schon mal gefragt, warum die bank dich anders behandelt als deinen angestellten besten freund? während er nur drei gehaltsabrechnungen vorlegt, musst du gefühlt dein ganzes leben offenlegen. laut daten des ifm bonn gibt es rund 3,6 millionen selbstständige in deutschland, und trotzdem behandeln viele traditionelle banken diese gruppe oft wie ein riskantes experiment. das liegt vor allem an der extremen sicherheitsorientierung der klassischen kreditinstitute. sie suchen nach absoluter berechenbarkeit, und ein schwankender gewinn passt da erst mal nicht in ihr starres schema.
viele unternehmer machen den fehler und gehen zuerst zu ihrer hausbank. dort sind die prozesse oft noch analog und die entscheidungskriterien stammen aus einer zeit, in der lebenslange anstellungen der standard waren. doch deine freiheit ist kein risiko, sie ist das ergebnis deiner harten arbeit. wir bei paloo haben es uns zur aufgabe gemacht, diesen spieß umzudrehen. wir nutzen moderne technologien, um deine individuelle situation so zu übersetzen, dass banken dein potenzial erkennen.
Schwankendes einkommen und die vorsicht der banken
banken lieben linien, die stetig nach oben zeigen. bei einer baufinanzierung für selbstständige schauen risikoprüfer deshalb ganz genau hin. sie wollen verstehen, ob dein einkommen auch in zwei oder fünf jahren noch reicht, um die raten sicher zu decken. ein einzelnes rekordjahr reicht da oft nicht aus, weil es von den prüfern als statistischer ausreißer gewertet werden könnte. um die grundlagen der immobilienfinanzierung zu erfüllen, verlangen die meisten institute belege über die letzten drei jahre. wir wissen aber, dass nackte zahlen ohne den richtigen kontext nur die halbe wahrheit erzählen. wir unterstützen dich dabei, deine geschäftsentwicklung transparent und logisch aufzubereiten, damit die bank nicht nur das vermeintliche risiko, sondern deine echte wirtschaftliche kraft sieht.
Der unterschied zwischen freiberuflern und gewerbetreibenden
es ist kein geheimnis, dass manche berufsgruppen bei banken einen stein im brett haben. ärzte, apotheker oder architekten gelten in der bankenwelt oft als besonders krisenfest und bekommen leichter zusagen. einzelhändler oder kreative freelancer haben es da manchmal schwerer, weil ihr markt von den banken als volatiler eingeschätzt wird. doch egal, ob du ein gewerbe angemeldet hast oder freiberuflich arbeitest, es gibt für fast jeden fall die passende lösung. wir scannen über 500 bankpartner, um genau die institute zu finden, die auf deine branche spezialisiert sind oder flexible prüfungsverfahren anbieten. so finden wir den partner, der dein geschäftsmodell wirklich versteht und dich nicht einfach in eine schublade steckt.
Die kriterien der banken: was du für deinen hauskredit wirklich brauchst
wenn du als unternehmer vor der bank stehst, gelten andere gesetze als für angestellte. die bank sucht nach sicherheit in einer welt, die sie oft als unsicher wahrnimmt. deshalb ist die magische drei-jahres-grenze das erste, worauf prüfer schauen. sie wollen sehen, dass dein geschäftsmodell nicht nur eine eintagsfliege ist. doch keine sorge, diese hürde ist nicht aus beton gegossen. mit den richtigen argumenten und einer glasklaren aufbereitung deiner zahlen lässt sich diese grenze oft verschieben. wir helfen dir dabei, deine unternehmerische historie so zu präsentieren, dass die bank deine stabilität erkennt.
deine branche spielt ebenfalls eine entscheidende rolle bei der bewertung. banken haben interne ratings für verschiedene märkte. während medizinische berufe oft als risikoarm eingestuft werden, schauen prüfer bei dienstleistern oder im handel genauer hin. du kannst deine bonität schon vor dem ersten gespräch optimieren, indem du private kleinkredite ablöst und deine schufa-daten prüfst. ein sauberer finanzieller hintergrund ist die halbe miete für deinen immobilienkredit.
Die dauer deiner selbstständigkeit als schlüsselfaktor
viele banken blocken sofort ab, wenn du weniger als drei jahre am markt bist. das ist frustrierend, aber kein grund zum aufgeben. wenn du erst seit zwei jahren selbstständig bist, aber in derselben branche vorher jahrelang als experte angestellt warst, ist das ein starkes argument. wir kennen die bankpartner, die genau solche lebensläufe schätzen und nicht nur starr auf das gründungsdatum schauen. eine professionelle baufinanzierung für selbstständige berücksichtigt deine gesamte karriere, nicht nur den aktuellen status quo.
Eigenkapital: dein joker für die zusage
im aktuellen marktumfeld von 2026 ist eigenkapital dein stärkster hebel. experten empfehlen für selbstständige aktuell eine quote von 20 bis 30 prozent der kaufsumme. das reduziert das risiko der bank und sichert dir die top-konditionen, die momentan zwischen 3,97 und 4,44 prozent liegen. oft ist das kapital jedoch in deinem unternehmen gebunden oder in maschinen investiert. hier gibt es intelligente strategien, wie du liquide mittel freisetzt oder firmenwerte als sicherheit einbringst. falls du wissen möchtest, wie wir solche komplexen fälle lösen, schau dir an, wie unser prozess im detail funktioniert. eine solide eigenkapitalbasis ist oft der türöffner, der aus einem vielleicht ein klares ja macht.
Mit ki zum erfolg: wie paloo 500 banken für dich scannt
hast du schon mal versucht, bei fünf verschiedenen banken gleichzeitig einen termin zu bekommen? das ist purer stress, und am ende bekommst du oft fünfmal die gleiche standardantwort. zeit ist geld, besonders wenn das perfekte haus vor deiner nase steht. während du noch unterlagen kopierst, hat ein anderer käufer vielleicht schon den zuschlag erhalten. eine baufinanzierung für selbstständige erfordert geschwindigkeit und präzision. wir bei paloo nutzen unsere eigens entwickelte ki, um diesen prozess radikal zu beschleunigen. statt wochenlang auf termine zu warten, scannen wir in echtzeit über 500 bankpartner für dich. das ist keine spielerei, sondern dein ticket zum eigenheim in einem extrem umkämpften markt.
Warum eine bank allein fast immer die falsche wahl ist
jede bank hat ihr eigenes lieblingsprofil für kunden. die eine mag keine einzelunternehmer, die andere liebt gmbh-geschäftsführer. wenn du nur zu deiner lokalen sparkasse gehst, bist du auf deren aktuelle gute laune angewiesen. wir finden für dich die nadel im heuhaufen. unsere algorithmen wissen genau, welche bank momentan welche branchen bevorzugt. so erhöhen wir deine chancen auf eine zusage massiv. es geht nicht nur um den zinssatz, sondern darum, wer dein geschäftsmodell wirklich versteht. für einen ersten check deiner möglichkeiten kannst du ganz entspannt unseren zinsrechner nutzen. das gibt dir sofort ein gefühl dafür, was 2026 finanziell für dich drin ist und welche monatsrate perfekt zu deinem lifestyle passt.
Digitale optimierung für maximale zuschlagchancen
ein bankantrag ist wie eine bewerbung, nur mit viel mehr zahlen. unsere ki prüft deine unterlagen vorab auf logikfehler und optimiert die darstellung deiner gewinne. banken hassen unklarheiten. wir sorgen dafür, dass dein antrag so sauber ist, dass der prüfer gar nicht anders kann als ja zu sagen. dieser digitale vorsprung spart dir am ende bares geld. durch den vergleich von über 500 partnern sichern wir dir konditionen, die oft deutlich unter dem marktdurchschnitt liegen. im jahr 2026, in dem immobilienpreise laut experten um weitere 3 bis 4 prozent steigen könnten, macht schnelligkeit den entscheidenden unterschied. wer zuerst die finanzierungsbestätigung hat, bekommt das haus. wir machen dich zum schnellsten bieter am markt und sorgen dafür, dass dein unternehmertum bei der baufinanzierung für selbstständige nicht als hürde, sondern als vorteil wahrgenommen wird. am ende zählt nur das ergebnis: eine finanzierung, die zu deiner freiheit passt und deinen geldbeutel schont.
Deine checkliste für den perfekten finanzierungsantrag
ordnung ist das halbe leben, das gilt besonders bei der baufinanzierung für selbstständige. banken lieben strukturierte unterlagen, weil sie darin professionalität und verlässlichkeit sehen. wenn du deine dokumente digital und perfekt sortiert einreichst, sendest du ein klares signal: ich habe mein business im griff. das schafft wertvolles vertrauen, noch bevor der erste prüfer die erste zahl in deiner bilanz liest. wir empfehlen dir, alle relevanten dokumente der letzten drei jahre als hochauflösende pdf-dateien bereitzuhalten, denn unleserliche scans sind im jahr 2026 ein absolutes ausschlusskriterium für einen schnellen prozess.
neben den harten fakten deiner gewinne solltest du auch eine kurze beschreibung deines geschäftsmodells vorbereiten. was machst du genau, wer sind deine kunden und wie sicher ist dein markt? solche informationen helfen dem bankberater, deine zahlen in den richtigen kontext zu setzen. je weniger fragen offen bleiben, desto schneller hältst du deine finanzierungszusage in den händen. wir nutzen unsere technologien, um deine unterlagen vorab zu scannen und lücken zu schließen, bevor sie die bank erreichen.
Bwa, bilanz und steuerbescheid richtig lesen
der einkommensteuerbescheid ist für die bank das fundament, er zeigt schwarz auf weiß, was am ende des jahres real bei dir hängen geblieben ist. die betriebswirtschaftliche auswertung (bwa) inklusive der summen- und saldenliste ist hingegen dein blick in die direkte gegenwart. banken prüfen hier vor allem deine liquidität und die stabilität deiner aktuellen umsätze. hast du mal einen schwachen monat gehabt, weil du im urlaub warst oder eine größere investition getätigt hast? das ist kein problem, solange du es plausibel erklärst. wir unterstützen dich dabei, solche schwankungen im antrag proaktiv zu kommentieren, damit sie gar nicht erst als risiko wahrgenommen werden. denk daran, dass aktualität bei selbstständigen über alles geht, eine bwa sollte nie älter als zwei bis drei monate sein, um aussagekräftig zu bleiben.
Zusätzliche sicherheiten, die deine bonität boosten
manchmal reicht das laufende einkommen allein nicht aus, um die absoluten spitzenzinsen zu sichern. in solchen fällen wirken zusätzliche sicherheiten wie ein turbo für deine bonität. hast du eine kapitallebensversicherung mit einem hohen rückkaufswert oder einen bausparvertrag, der schon seit jahren bespart wird? solche werte können wunder wirken und das risiko der bank massiv senken. auch bereits vorhandener immobilienbesitz oder grundstücke sind perfekte hebel, um die zinsen für deinen neuen kredit zu drücken. bürgschaften von familienmitgliedern oder geschäftspartnern können ebenfalls eine lösung sein, wenn die bank beim eigenkapital noch ein wenig zögert. wir analysieren gemeinsam mit dir, welche deiner vermögenswerte wir clever in den antrag einbauen können, um das bestmögliche ergebnis für dich herauszuholen.
du willst wissen, wie wir dich durch diesen dschungel aus dokumenten und anforderungen führen? erfahre hier, wie unser prozess im detail funktioniert und wie wir dich von der ersten idee bis zur unterschrift begleiten. ein strukturierter antrag ist dein schlüssel zu einer finanzierung, die so flexibel ist wie dein unternehmerischer alltag.
Dein weg zum eigenheim: jetzt unverbindlich starten
viele unternehmer warten auf den einen, perfekten moment. sie hoffen auf sinkende zinsen oder fallende preise. doch die realität im jahr 2026 sieht anders aus. experten erwarten für dieses jahr einen durchschnittlichen preisanstieg für wohnimmobilien von 3 bis 4 prozent. wer zu lange zögert, zahlt am ende oft drauf. eine baufinanzierung für selbstständige ist kein projekt, das man auf die lange bank schieben sollte. dein business läuft, deine vision steht, und wir sind hier, um den rest so einfach wie möglich zu machen. wir begleiten dich von der ersten vagen idee bis zu dem moment, in dem du endlich den schlüssel in dein neues eigenheim steckst.
bei uns gibt es keine steifen anzüge oder kompliziertes bankendeutsch. wir sind selbst gründer und wissen genau, wie du tickst. wir sprechen deine sprache und verstehen deine individuellen herausforderungen als unternehmer. unser ziel ist es, den oft stressigen finanzierungsprozess in ein positives erlebnis zu verwandeln. wir sind dein smarter helfer, der die komplexität bändigt, damit du dich auf das konzentrieren kannst, was du am besten kannst: dein unternehmen führen und wachsen lassen.
In wenigen minuten zum persönlichen finanzierungskonzept
früher bedeutete eine kreditanfrage wochenlanges warten und zahllose termine bei verschiedenen banken. das ist heute geschichte. unser digitaler prozess ist darauf ausgelegt, dir wertvolle lebenszeit zu sparen. du musst nicht mehr von filiale zu filiale rennen, um deine situation immer wieder neu zu erklären. mit unserer ki-unterstützung scannen wir über 500 bankpartner gleichzeitig für dich. das ergebnis ist ein maßgeschneidertes konzept, das wirklich zu deiner unternehmerischen freiheit passt. alles bei uns bleibt für dich komplett unverbindlich, bis du dich für deinen traum entscheidest. mach den ersten schritt und nutze unseren baufinanzierung rechner, um in wenigen minuten zu sehen, was für dich finanziell möglich ist.
Persönliche beratung durch echte experten
wir lieben moderne technologie, aber wir wissen auch, dass bei einer baufinanzierung für selbstständige der menschliche faktor unersetzlich bleibt. unsere ki bereitet den weg, aber unsere experten gehen ihn gemeinsam mit dir zu ende. wir sind spezialisiert auf komplexe fälle, bei denen herkömmliche banken oft schon an der oberfläche scheitern. wenn andere aufgeben, fangen wir erst richtig an. wir finden lösungen für schwankende gewinne, junge unternehmen oder fälle mit wenig eigenkapital. wir kämpfen für deine interessen und verhandeln mit den banken auf augenhöhe. du bist bei uns keine nummer, sondern ein partner auf dem weg zum eigenen haus. bereit für dein projekt eigenheim? dann lass uns reden. vereinbare direkt einen termin mit uns und lass uns gemeinsam schauen, wie wir deinen traum im jahr 2026 wahr machen.
Dein weg ins eigenheim beginnt genau hier
du hast jetzt den fahrplan für dein projekt eigenheim in der hand. deine selbstständigkeit ist kein hindernis, sondern die basis für dein neues zuhause. mit der richtigen vorbereitung deiner unterlagen und einem starken partner an deiner seite wird die baufinanzierung für selbstständige zum meilenstein statt zum hürdenlauf. wir haben dir gezeigt, wie du schwankende einkommen neutralisierst und warum 2026 das perfekte jahr ist, um deine unternehmerische freiheit in eigene vier wände zu verwandeln. dein business wächst, und dein wohnraum sollte das auch tun.
lass die alten hürden der hausbanken hinter dir. wir nutzen unsere ki-power und den zugriff auf über 500 bankpartner, um dir eine schnelle zusage zu sichern. unsere spezialisten für selbstständige verstehen deine sprache und finden lösungen, wo andere nur probleme sehen. es ist zeit, deine vision von den eigenen vier wänden wahr zu machen, ohne dich im papierchaos zu verlieren. wir machen den prozess für dich so einfach und effizient, wie du es von deinem eigenen unternehmen gewohnt bist. dein erfolg verdient ein passendes zuhause.
starte jetzt deinen kostenlosen vergleich bei paloo
wir freuen uns darauf, dich auf diesem weg zu begleiten und gemeinsam dein ziel zu erreichen. dein traumhaus wartet schon auf dich, und wir sorgen dafür, dass du den schlüssel bald in den händen hältst. packen wir es gemeinsam an.
Häufig gestellte fragen zu deinem weg ins eigenheim
Bekommen selbstständige überhaupt eine baufinanzierung?
ja, selbstständige bekommen definitiv eine baufinanzierung, auch wenn manche hausbanken das gegenteil behaupten oder den prozess unnötig kompliziert machen. der schlüssel liegt in der professionellen aufbereitung deiner unterlagen und der wahl des richtigen bankpartners, der modernes unternehmertum versteht. wir bei paloo haben uns auf solche fälle spezialisiert und nutzen unsere moderne ki, um aus über 500 banken genau die institute zu finden, die dein geschäftsmodell wertschätzen. deine freiheit ist kein hindernis, sondern eine planbare basis für dein eigenheim.
Wieviel eigenkapital brauchen selbstständige im jahr 2026?
für eine baufinanzierung für selbstständige empfehlen experten im jahr 2026 eine eigenkapitalquote von etwa 20 bis 30 prozent der kaufsumme. das senkt das risiko der bank deutlich und sichert dir die besten zinskonditionen, die aktuell für zehnjährige bindungen zwischen 3,97 und 4,44 prozent liegen. zwar sind auch finanzierungen mit weniger kapital möglich, doch ein solider puffer erhöht deine chancen auf eine schnelle zusage massiv. wir prüfen gemeinsam mit dir, wie du vorhandene werte oder firmenvermögen als sicherheit optimal einbringst.
Welche unterlagen sind für die baufinanzierung als selbstständiger nötig?
du solltest vor allem deine einkommensteuerbescheide und betriebswirtschaftlichen auswertungen inklusive der summen- und saldenlisten der letzten drei jahre griffbereit haben. zusätzlich verlangen banken oft aktuelle bilanzen oder einnahmen-überschuss-rechnungen, um deine aktuelle liquidität zu prüfen. wir helfen dir dabei, diese dokumente digital so aufzubereiten, dass sie den hohen anforderungen der risikoprüfer entsprechen. vollständigkeit und aktualität sind hierbei deine wichtigsten verbündeten für einen reibungslosen prozess ohne unnötige nachfragen, damit du dich auf dein eigentliches business konzentrieren kannst.
Wie lange muss ich schon selbstständig sein um einen hauskredit zu bekommen?
die meisten banken verlangen eine geschäftstätigkeit von mindestens drei jahren, um die stabilität deines einkommens sicher beurteilen zu können. es gibt jedoch ausnahmen für gründer, die in ihrer vorherigen anstellung bereits jahrelang in derselben branche erfolgreich tätig waren. wir bei paloo kennen die nischen und spezialbanken, die auch bei kürzerer selbstständigkeit finanzierungen ermöglichen. wichtig ist eine lückenlose historie und ein überzeugendes konzept, das wir gemeinsam mit unserer ki-unterstützung für dich perfektionieren, um die bank von deiner bonität zu überzeugen.
Sind die zinsen für selbstständige höher als für angestellte?
pauschal lässt sich das nicht sagen, denn dein individuelles rating und dein eingebrachtes eigenkapital bestimmen am ende den preis. manche banken verlangen zwar einen kleinen risikoaufschlag, aber durch unseren vergleich von über 500 partnern finden wir oft konditionen, die auf dem niveau von angestellten liegen. eine baufinanzierung für selbstständige muss nicht teurer sein, wenn man die richtige bank wählt, die deine spezifische branche positiv bewertet. wir sorgen dafür, dass du nicht mehr zahlst als nötig und die besten marktchancen nutzt.
Kann ich kfw förderkredite auch als selbstständiger nutzen?
ja, kfw-förderprogramme stehen selbstständigen genauso offen wie angestellten und lassen sich hervorragend als baustein in deine baufinanzierung für selbstständige integrieren. egal ob du energetisch sanierst oder ein neues haus baust, die zinsgünstigen darlehen der kreditanstalt für wiederaufbau sind ein wertvoller vorteil. wir binden diese fördermittel direkt in dein persönliches konzept ein, um die monatliche belastung dauerhaft zu senken. so profitierst du von staatlicher unterstützung und optimierst gleichzeitig deine gesamte kostenstruktur beim immobilienkauf durch die kombination verschiedener darlehensformen.
Was passiert wenn mein einkommen stark schwankt?
schwankende einkünfte sind bei unternehmern völlig normal und werden von den banken meist über einen durchschnitt der letzten drei jahre bewertet. wir unterstützen dich dabei, starke schwankungen im antrag plausibel zu erklären, etwa durch saisonale effekte oder gezielte investitionen in dein wachsendes business. unsere ki hilft dabei, deine gewinnentwicklung so darzustellen, dass die bank deine langfristige zahlungsfähigkeit sofort erkennt. transparenz ist hier der entscheidende schlüssel, um zweifel der risikoprüfer von vornherein auszuräumen und eine solide vertrauensbasis für deine finanzierung zu schaffen.
Wie schnell bekomme ich eine zusage bei paloo?
durch unsere digitale prozessoptimierung und den einsatz von ki verkürzen wir die wartezeit auf eine zusage massiv. oft erhältst du schon nach wenigen tagen eine fundierte rückmeldung von unseren bankpartnern, sobald alle unterlagen vollständig und digital vorliegen. während herkömmliche banken oft wochen für die manuelle prüfung brauchen, beschleunigen unsere algorithmen den abgleich mit den anforderungen der über 500 institute. wir machen dich zum schnellsten bieter am markt, damit du dir dein traumhaus vor anderen interessenten sichern kannst und keine zeit verlierst.
disclaimer
stand: 2026. alle angaben ohne gewähr.