Forward darlehen nachteile: worauf du bei der zinssicherung achten musst
die vermeintliche sicherheit eines festen zinssatzes für die zukunft könnte dich am ende teurer zu stehen kommen, als du heute denkst. du willst dir die aktuellen zinsen von rund 3,70 % am liebsten sofort für deine anschlussfinanzierung reservieren, bevor der markt wieder unruhig wird. es ist absolut verständlich, dass dich die unklarheit über zinsaufschläge und der druck deiner bank zur schnellen unterschrift nervös machen. niemand möchte sich jahre im voraus an einen vertrag binden, wenn die marktzinsen plötzlich doch wieder sinken.
wir zeigen dir die echten risiken und versteckten forward darlehen nachteile, damit du kein unnötiges geld verbrennst und eine entscheidung triffst, die sich auch in drei jahren noch gut anfühlt. in diesem artikel erfährst du, wie du die tatsächlichen kosten berechnest, warum die abnahmepflicht dein größter gegenspieler sein kann und wie du mit einem smarten marktvergleich von über 500 banken das beste aus deiner zinssicherung herausholst.
wichtigste erkenntnisse
- verstehe das prinzip der zinssicherung und wie der aufschlag deine monatliche belastung langfristig verändert.
- lerne die rechtlichen folgen der abnahmepflicht kennen, um teure fehler bei deiner planung zu vermeiden.
- wir beleuchten alle wichtigen forward darlehen nachteile, damit du die tatsächlichen kosten deiner finanzierung glasklar vor augen hast.
- entdecke, wie du durch den vergleich von über 500 instituten den kleinsten aufschlag am markt findest und bares geld sparst.
was ein forward-darlehen ist und warum es nachteile hat
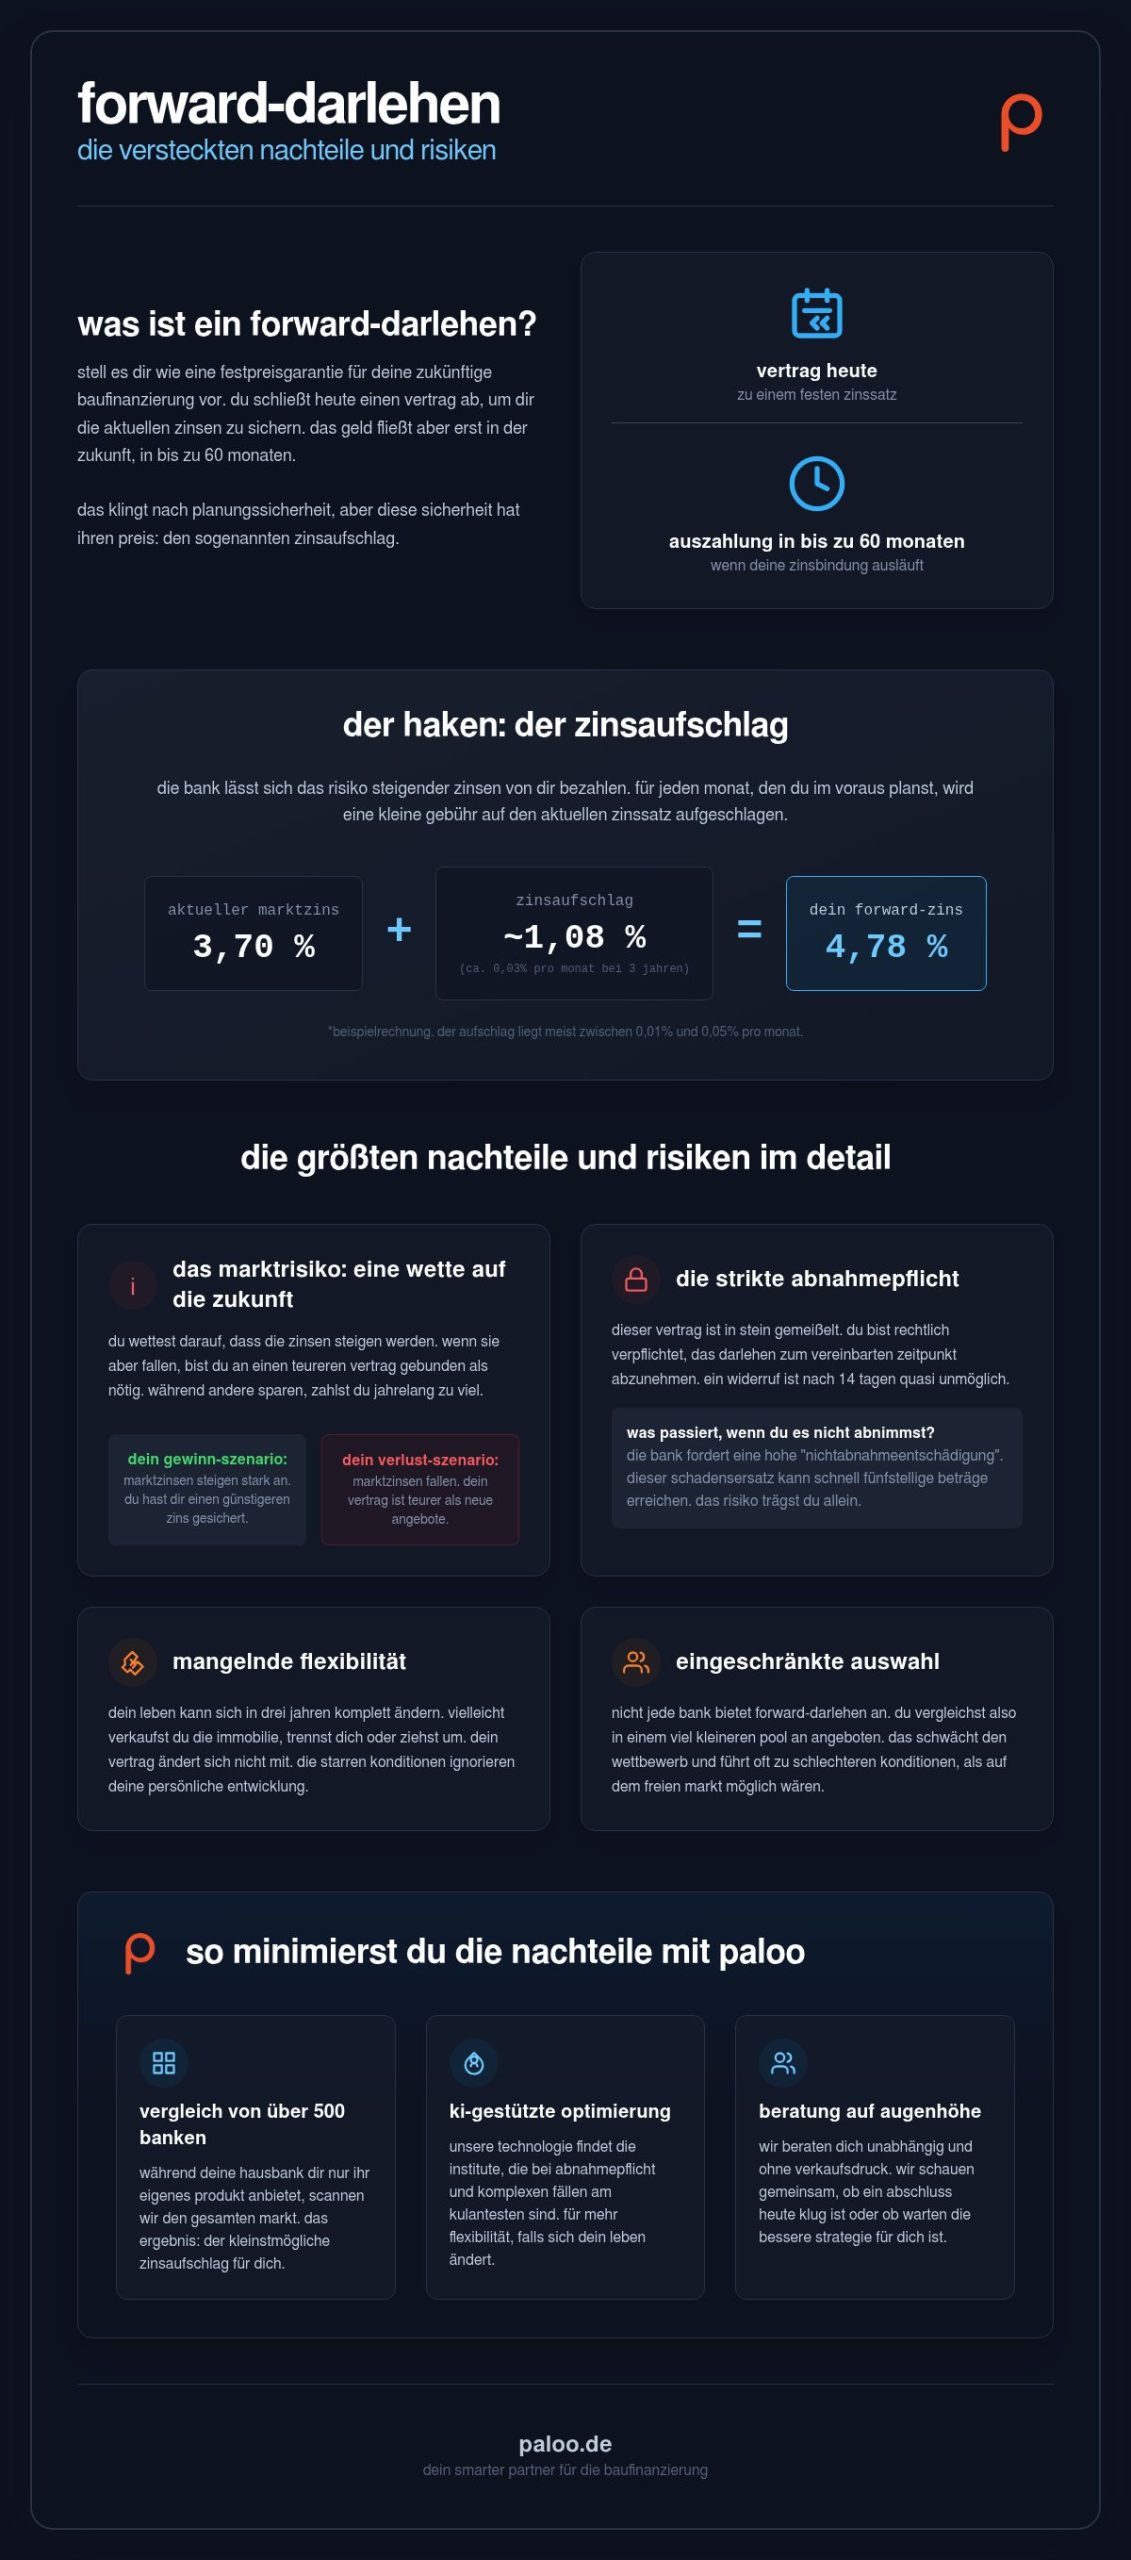
stell dir vor, du könntest die zeit anhalten und dir die heutigen hypothekenzinsen für die nächsten jahre reservieren. genau das macht diese spezielle form der anschlussfinanzierung möglich. was ein forward-darlehen ist, lässt sich am besten als eine art festpreisgarantie für dein zukünftiges geld beschreiben. du schließt heute einen vertrag ab, aber das kapital fließt erst in bis zu 60 monaten. das klingt nach totaler kontrolle, hat aber einen haken. die bank übernimmt für dich das volle risiko, dass die marktzinsen in der zwischenzeit explodieren. dafür verlangt sie eine gebühr in form eines zinsaufschlags, der auf den aktuellen marktpreis aufgerechnet wird.
dieser aufschlag liegt in deutschland meist zwischen 0,01 % und 0,05 % pro monat vorlaufzeit. wenn du also drei jahre im voraus planst, zahlst du einen merklich höheren zinssatz als bei einer sofortigen finanzierung. wer zu früh unterschreibt, zahlt oft einen stolzen preis für die vermeintliche ruhe. oft ist es ein schmaler grat zwischen kluger vorsorge und unnötigen mehrkosten, die durch typische forward darlehen nachteile entstehen können.
die wette auf die zukunft und das zinsrisiko
im kern ist dieser abschluss eine wette gegen die marktentwicklung. du setzt darauf, dass die zinsen spürbar steigen. geht deine rechnung auf, hast du alles richtig gemacht. sinken die marktzinsen jedoch unter dein gesichertes niveau, zeigen sich die forward darlehen nachteile ganz deutlich. du steckst dann in einem vertrag fest, der teurer ist als jedes neue angebot. planungssicherheit ist ein wertvolles gut, aber sie ist niemals kostenlos. du tauschst die chance auf fallende zinsen gegen das gute gefühl, heute schon deine zukünftige rate zu kennen.
die größten nachteile und risiken im detail
ein vertrag für die ferne zukunft fühlt sich heute sicher an. doch die liste der forward darlehen nachteile ist lang und sollte dich vor der unterschrift wachrütteln. der größte faktor ist der zinsaufschlag. jede bank lässt sich die sicherheit bezahlen. du startest also mit einem zinssatz, der über dem aktuellen marktniveau liegt. dazu kommt eine eingeschränkte auswahl. nicht jedes kreditinstitut bietet diese form der finanzierung an. du vergleichst also in einem kleineren pool, was den wettbewerb um dein darlehen schwächt.
besonders schmerzhaft wird es psychologisch, wenn die marktzinsen nach deinem abschluss fallen. während deine nachbarn sich über günstige konditionen freuen, zahlst du jahrelang den hohen preis deiner sicherheitswette. schau dir dazu die größten nachteile und risiken bei finanztip im detail an. du gibst die chance auf eine bessere finanzierung komplett aus der hand und bist an deine entscheidung gebunden.
mangelnde flexibilität und die strikte abnahmepflicht
die abnahmepflicht ist rechtlich in stein gemeißelt. planst du zum beispiel den verkauf deiner immobilie vor darlehensbeginn, hast du ein problem. die bank besteht auf die abnahme des geldes oder fordert eine saftige nichtabnahmeentschädigung. dieser schadenersatz kann schnell fünfstellige beträge erreichen. das risiko trägst du allein. dein leben kann sich ändern, dein vertrag tut es nicht.
ein widerruf ist nach ablauf der gesetzlichen 14 tage fast unmöglich. du bist an den vertrag gebunden, egal wie sich der markt entwickelt. das ist der preis für die planbarkeit, den viele unterschätzen. damit du diese risiken besser einschätzen kannst, schau dir an, wie unser prozess dich vor solchen finanziellen fehltritten schützt.
so minimierst du die nachteile mit paloo
du kennst jetzt die risiken. aber keine sorge, du musst da nicht alleine durch. paloo gmbh ist dein smarter helfer, um die typischen forward darlehen nachteile einfach wegzubügeln. während deine hausbank dir meist nur ihr eigenes produkt mit starren regeln anbietet, werfen wir unsere ki an. wir vergleichen über 500 banken in echtzeit für dich. das ziel ist klar: wir drücken den zinsaufschlag auf das absolute minimum. durch unsere ki-gestützte prozessoptimierung finden wir genau die institute, die bei der abnahmeverpflichtung oder bei komplexen fällen am kulantesten sind.
wir beraten dich völlig unabhängig und auf augenhöhe. bei uns gibt es keinen verkaufsdruck zur schnellen unterschrift. wir schauen uns gemeinsam an, ob ein abschluss heute strategisch klug ist oder ob wir noch einen moment warten. timing ist bei der zinssicherung alles. wir begleiten dich wie ein guter freund durch den dschungel der paragrafen und sorgen dafür, dass deine finanzierung perfekt zu deinem leben passt.
warum 500 banken besser sind als nur eine
ein einzelnes angebot ist kein echter vergleich. es ist eher ein diktat der bank. wenn du nur bei deiner hausbank fragst, akzeptierst du deren bedingungen ungeprüft. paloo gmbh scannt für dich den gesamten markt nach den besten deals. so finden wir oft konditionen, die weit unter dem liegen, was du bei einer klassischen beratung erhalten würdest. schau dir am besten direkt die aktuellen hypothekenzinsen an, um ein gefühl für den markt zu bekommen. mit unserem zinsrechner kannst du verschiedene szenarien ganz einfach selbst durchspielen und deine vorteile schwarz auf weiß sehen.
wir machen aus einem oft stressigen prozess eine moderne und entspannte erfahrung. du behältst die volle kontrolle über deine finanzielle zukunft. bist du bereit für den nächsten schritt? jetzt checken wie es funktioniert und deine anschlussfinanzierung ohne bauchschmerzen sichern.
deine zukunft, deine entscheidung
ein forward-darlehen ist kein glücksspiel, wenn du die spielregeln kennst. du weißt jetzt, dass die planungssicherheit immer einen preis hat und die strikte abnahmepflicht dein größtes risiko bleibt. aber du musst die forward darlehen nachteile nicht einfach so hinnehmen. mit paloo an deiner seite verwandelst du unsicherheit in einen klaren vorteil. wir vergleichen für dich über 500 banken und nutzen modernste ki, um den kleinsten aufschlag am markt zu finden. dabei verzichten wir komplett auf versteckte gebühren und setzen auf volle transparenz. du behältst die kontrolle und wir liefern dir die nötige expertise für eine entspannte anschlussfinanzierung. mach jetzt den ersten schritt und sichere dir die konditionen, die wirklich zu deinem leben passen. wir begleiten dich auf jedem meter deines weges und freuen uns auf dein projekt.
jetzt schlau finanzieren und vorteile sichern
fragen, die dich weiterbringen
kann ich ein forward-darlehen kündigen, wenn die zinsen sinken?
nein, eine kündigung nur wegen sinkender marktzinsen ist rechtlich nicht vorgesehen. sobald die gesetzliche widerrufsfrist von 14 tagen abgelaufen ist, bist du fest an den vertrag gebunden. das ist einer der zentralen forward darlehen nachteile, da du bei fallenden zinsen in einem vergleichsweise teuren vertrag feststeckst. eine vorzeitige auflösung ist meist nur gegen eine sehr hohe entschädigungszahlung an die bank möglich.
wie hoch ist der typische aufschlag bei einem forward-darlehen?
der aufschlag liegt aktuell meist zwischen 0,01 % und 0,05 % pro monat vorlaufzeit. sicherst du dir die zinsen also 24 monate im voraus, zahlst du etwa 0,24 % bis 1,20 % mehr als den heutigen tageszins. die genaue höhe hängt stark von der bank und deiner individuellen bonität ab. paloo hilft dir dabei, durch den vergleich von 500 instituten den kleinsten aufschlag am markt zu finden.
was passiert, wenn ich das forward-darlehen nicht annehme?
wenn du das darlehen zum vereinbarten termin nicht abnimmst, fordert die bank eine sogenannte nichtabnahmeentschädigung. diese zahlung soll den entgangenen zinsgewinn der bank ausgleichen und kann schnell mehrere tausend euro kosten. die abnahmepflicht ist rechtlich bindend, egal ob du die immobilie verkaufst oder woanders ein besseres angebot findest. plane daher deine finanzielle zukunft besonders sorgfältig, um diese teure kostenfalle zu vermeiden.
lohnt sich ein forward-darlehen auch bei kurzen vorlaufzeiten?
ja, eine zinssicherung kann sich bereits ab einer vorlaufzeit von sechs monaten lohnen. bei kurzen zeiträumen ist der zinsaufschlag oft minimal, bietet dir aber sofortige sicherheit gegen plötzliche marktschwankungen. so vermeidest du das risiko, kurz vor ablauf deiner zinsbindung von steigenden sätzen überrascht zu werden. es ist eine preiswerte versicherung für alle, die kurz vor der anschlussfinanzierung stehen und ab sofort ruhig schlafen wollen.
disclaimer
stand: 2026. alle angaben ohne gewähr.