forward darlehen wann sinnvoll: schluss mit den mythen bei deiner anschlussfinanzierung
ein forward-darlehen ist keine riskante wette gegen die bank, sondern dein persönlicher airbag für das familienbudget. viele eigenheimbesitzer fühlen sich aktuell unsicher und fragen sich, ob sie bei der anschlussfinanzierung den richtigen moment gerade verpassen. wir verstehen das total, denn die angst vor unvorhersehbaren ratensprüngen und undurchsichtigen aufschlägen der banken ist ein echter energiefresser. du willst einfach nur sicherheit für dein zuhause, ohne dich durch einen endlosen banken-marathon quälen zu müssen.
in diesem artikel klären wir die entscheidende frage: forward darlehen wann sinnvoll? du erfährst heute, warum ein forward-darlehen keine wette ist und wie du dir mit paloo die besten zinsen für 2026 sicherst. wir räumen mit den gängigen mythen auf und zeigen dir, wie du dank smarter technik maximale planungssicherheit gewinnst. wir werfen einen blick auf die aktuellen marktdaten von juni 2026 und erklären dir schritt für schritt, wie du die besten konditionen für deine zukunft festschreibst, damit du wieder ruhig schlafen kannst.
wichtigste erkenntnisse
- du verstehst, warum das forward-darlehen kein glücksspiel ist, sondern dir bis zu 5,5 jahre im voraus volle planungssicherheit für dein budget gibt.
- wir erklären dir die aufschläge der banken ganz ohne fachchinesisch, damit du erkennst, warum diese kleine gebühr oft die klügere wahl gegenüber dem zinsrisiko ist.
- du bekommst einen echten realitätscheck und lernst heute, warum ein forward darlehen wann sinnvoll für deine finanzielle sicherheit ist.
- wir zeigen dir, wie du den klassischen banken-marathon vermeidest und durch einen digitalen vergleich bares geld bei deiner anschlussfinanzierung sparst.
- du entdeckst, wie die kombination aus smarter technik und menschlicher expertise deinen immobilienkredit stressfrei und komplett papierlos macht.
Inhaltsverzeichnis
-
was ist ein forward-darlehen und warum ist die zins-wette ein mythos?
-
die kosten-falle: sind forward-aufschläge wirklich so teuer wie alle sagen?
-
forward darlehen wann sinnvoll? der realitätscheck für deine finanzen
-
die größten fehler bei der anschlussfinanzierung und wie du sie vermeidest
-
dein weg zum besten forward-darlehen mit paloo und smarter ki
was ist ein forward-darlehen und warum ist die zins-wette ein mythos?
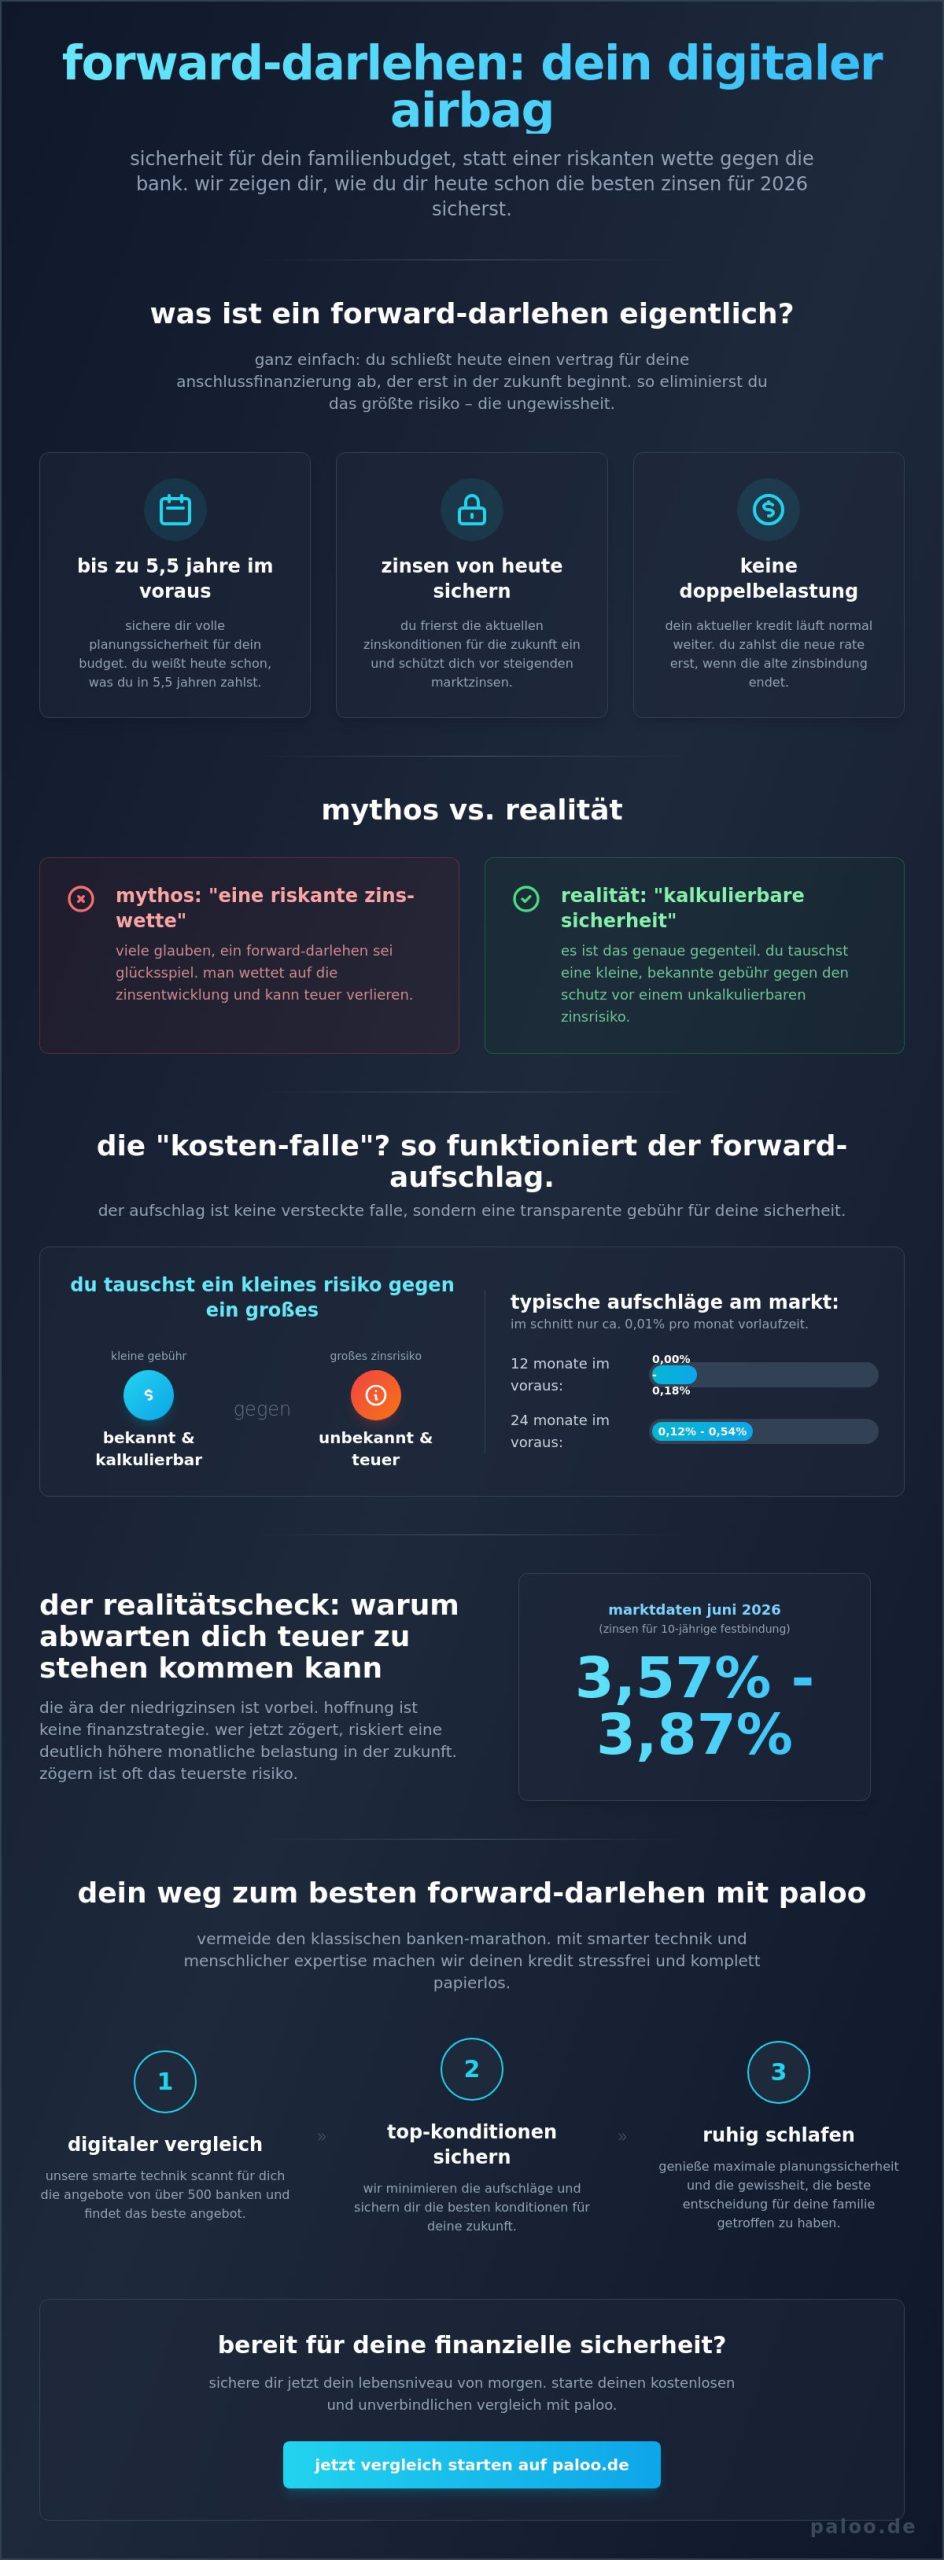
stell dir vor, du hättest ein schutzschild für dein erspartes. genau das ist ein forward-darlehen für deine baufinanzierung. oft wird behauptet, diese form der finanzierung sei eine riskante wette auf die zukunft. doch das ist ein mythos, der sich hartnäckig hält. in wahrheit geht es um kalkulierbare sicherheit statt blindem vertrauen auf fallende kurse. du sicherst dir heute die zinsen von morgen und eliminierst damit das größte risiko deiner immobilienfinanzierung: die ungewissheit.
wenn du dich fragst, was ist ein forward-darlehen? eigentlich genau, hilft ein blick auf die mechanik. du legst heute fest, was du in bis zu 5,5 jahren für dein eigenheim zahlst. das ist ein enormer zeitpuffer, den kaum ein anderes finanzprodukt bietet. während andere noch hoffen, dass die zinsen nicht weiter steigen, hast du dein budget bereits fest im griff. dabei basiert deine entscheidung nicht auf purem raten, sondern auf einer klaren datenanalyse deiner persönlichen situation.
ein riesiger vorteil ist die entspannte wartezeit. dein aktueller kredit läuft einfach zu den alten konditionen weiter. du zahlst während der gesamten forward-periode weder bereitstellungszinsen noch die neue rate. erst wenn deine jetzige zinsbindung endet, löst das neue darlehen das alte ab. mit unserem zinsrechner kannst du sofort testen, wie sich verschiedene laufzeiten auf deine monatliche belastung auswirken. so bleibt deine finanzplanung flexibel und übersichtlich.
sicherheit statt glücksspiel: so funktioniert die zinssicherung
die bank reserviert für dich heute schon kapital, das sie dir erst in ein paar jahren auszahlt. dafür verlangt sie einen kleinen aufschlag, den sogenannten forward-aufschlag. das ist kein glücksspiel, sondern eine faire gebühr für deine planungssicherheit. du tauschst eine kleine, bekannte größe gegen den schutz vor einem potenziell massiven zinsanstieg. der psychologische vorteil ist unbezahlbar. du kannst nachts ruhig schlafen, weil du genau weißt, dass deine rate für 2026 oder sogar 2031 bereits in stein gemeißelt ist.
warum abwarten dich 2026 teuer zu stehen kommen kann
viele immobilienbesitzer warten auf das perfekte tief, doch hoffnung ist keine solide finanzstrategie. im juni 2026 liegen die zinsen für eine 10-jährige festbindung zwischen 3,57 prozent und 3,87 prozent. die ära der extremen niedrigzinsen ist vorbei. wer jetzt zögert und auf wunder hofft, riskiert eine deutlich höhere monatliche belastung in der zukunft. die frage, ob ein forward darlehen wann sinnvoll ist, lässt sich leicht beantworten: es ist immer dann sinnvoll, wenn du dir dein heutiges lebensniveau auch in fünf jahren ohne finanzielle klimmzüge leisten möchtest. zögern ist oft das teuerste risiko, das du eingehen kannst.
die kosten-falle: sind forward-aufschläge wirklich so teuer wie alle sagen?
viele eigenheimbesitzer zögern bei der anschlussfinanzierung, weil sie angst vor einer versteckten kosten-falle haben. doch das ist oft ein trugschluss. ein forward-aufschlag ist im grunde nichts anderes als eine kleine, kalkulierbare gebühr für eine sehr große sicherheit. stell dir vor, du zahlst einen winzigen aufschlag von etwa 0,01 prozent pro monat vorlaufzeit. das klingt nach einer kleinigkeit, oder? ist es auch, wenn du es mit dem risiko vergleichst, dass die marktzinsen bis zum ende deiner zinsbindung um ein ganzes prozent oder mehr nach oben klettern.
wer heute wissen will, forward darlehen wann sinnvoll ist, sollte die mathematik dahinter ganz nüchtern betrachten. es geht darum, die kontrolle über dein familienbudget zu behalten. paloo scannt für dich die angebote von über 500 banken gleichzeitig. durch diesen digitalen vergleich minimieren wir die aufschläge, da wir gezielt die anbieter finden, die aktuell besonders attraktive konditionen für die zukunft bieten. so wird aus der vermeintlichen falle ein echtes schnäppchen für deine finanzielle planung.
wie die banken ihre aufschläge berechnen
die banken nutzen eine einfache formel: laufzeit mal risiko gleich aufschlag. im juni 2026 sehen wir am markt klare muster. für eine 12-monatige forward-periode liegen die aufschläge oft nur zwischen 0,00 prozent und 0,18 prozent. bei 24 monaten bewegen sie sich meist zwischen 0,12 prozent und 0,54 prozent. manche banken bieten bei langen laufzeiten von 36 oder 48 monaten plötzlich sehr gute konditionen an, um sich frühzeitig loyale kunden zu sichern. auch deine bonität spielt eine wichtige rolle, denn ein starkes finanzprofil drückt den aufschlag zusätzlich nach unten. schau dir an, wie unser smarter prozess für dich arbeitet.
zinsersparnis vs. aufschlag: die einfache rechnung für dich
rechnen wir das gemeinsam durch. bei einem beispielhaften darlehen von 350.000 euro macht schon ein kleiner zinsunterschied einen riesigen unterschied in deiner monatsrate. ein effektiver zins von 3,57 prozent führt bei dieser summe zu einer monatlichen rate von etwa 1.604,17 euro. steigt der marktzins durch dein abwarten auf über 4 prozent, zahlst du jeden monat ordentlich drauf. der break-even-punkt ist oft viel früher erreicht, als du vielleicht denkst. wenn der marktzins am tag deiner eigentlichen anschlussfinanzierung nur minimal über deinem gesicherten forward-zins liegt, hast du bereits gewonnen.
es ist eine einfache absicherung gegen teure überraschungen. du tauschst die ungewissheit gegen eine klare zahl ein. probier es am besten selbst aus und füttere unseren forward-darlehen rechner mit deinen echten daten. so siehst du schwarz auf weiß, ab welcher zinserhöhung sich die sicherung für dich finanziell voll auszahlt. kein raten, keine wette, sondern reine logik für dein zuhause.
forward darlehen wann sinnvoll? der realitätscheck für deine finanzen
theorie ist gut, aber dein kontostand braucht klare fakten. viele finanzportale bleiben vage, wenn es um die konkrete entscheidung geht. wir machen heute den realitätscheck für dich. die frage, ob ein forward darlehen wann sinnvoll ist, lässt sich nämlich an ganz klaren check-punkten festmachen. es geht nicht um ein vages bauchgefühl, sondern um deine lebensplanung und die nackten zahlen deines haushaltsbudgets. du willst schließlich wissen, ob du dir dein zuhause auch in zukunft ohne bauchschmerzen leisten kannst.
ein forward-darlehen passt perfekt zu dir, wenn deine aktuelle baufinanzierung in den nächsten 12 bis 60 monaten ausläuft. im april 2026 lag der bankleitzins in deutschland bei 4,02 prozent. das ist die neue realität am markt. wenn dein budget keine großen sprünge bei der monatlichen rate verträgt, ist abwarten ein unnötiges risiko. vor allem, wenn du planst, dein zuhause noch viele jahre selbst zu bewohnen und langfristige planungssicherheit suchst.
-
dein zeitfenster: dein aktueller kredit endet zwischen mitte 2027 und 2031.
-
dein sicherheitsbedürfnis: du willst heute schwarz auf weiß wissen, was du morgen zahlst.
-
deine marktmeinung: du glaubst nicht an eine plötzliche rückkehr zur nullzins-politik der vergangenheit.
dein zeitfenster: von 12 bis 60 monaten vor ablauf
viele unserer kunden finden ihren persönlichen "sweet spot" etwa 36 monate vor ablauf der zinsbindung. warum ist das so? in diesem zeitraum ist das verhältnis zwischen dem forward-aufschlag und der gewonnenen sicherheit oft am attraktivsten. für das jahr 2026 ist frühes handeln besonders schlau. die zinsen haben sich aktuell auf einem niveau zwischen 3,57 prozent und 3,87 prozent stabilisiert. wer nur noch 12 monate restlaufzeit hat, sollte eher direkt ein normales anschlussdarlehen prüfen. bei längeren zeiträumen ist die absicherung jedoch gold wert. mit unserem baufinanzierung-rechner siehst du sofort, wie deine finanzielle zukunft aussehen könnte.
zinsprognose 2026: warum der markt gerade jetzt chancen bietet
marktbeobachter sprechen von einer dauerhaften normalisierung der zinsen. dieses "neue normal" liegt deutlich über dem niveau, das wir vor einigen jahren kannten. die aktuelle ezb-politik deutet auf eine stabile, aber keinesfalls sinkende tendenz hin. wer auf ein zins-wunder hofft, spielt im schlimmsten fall mit seinem familienbudget. fakten sind im juni 2026 wichtiger denn je. ein forward-darlehen ist deine versicherung gegen weitere schwankungen nach oben. du frierst den status quo einfach ein und nimmst den kompletten druck vom kessel. das ist kein glücksspiel, sondern kluge vorsorge für dein eigentum. du kannst dich voll auf deine familie konzentrieren, während wir uns um die smarten details im hintergrund kümmern.
die größten fehler bei der anschlussfinanzierung und wie du sie vermeidest
wer bei der anschlussfinanzierung nur auf seine hausbank setzt, verschenkt oft ein kleines vermögen. viele eigenheimbesitzer scheuen den wechsel, weil sie die umschuldungskosten massiv überschätzen. in der realität sind die gebühren für die grundbuchabtretung meist gering und machen nur einen bruchteil der möglichen zinsersparnis aus. ein weiterer teurer fehler ist die fehlende flexibilität bei der tilgung. was bringt dir ein top-zins, wenn du später nicht mehr sondertilgen kannst oder deine rate nicht anpassen darfst?
bei der überlegung, ob ein forward darlehen wann sinnvoll ist, spielt der richtige vergleich die hauptrolle. wer nur ein angebot prüft, hat schlicht keine verhandlungsmacht. wir vergleichen für dich über 500 banken gleichzeitig. so findest du blitzschnell heraus, ob deine hausbank wirklich fair spielt oder ob der markt deutlich bessere konditionen bietet. erfahre mehr über prolongation oder umschuldung in unserem detaillierten vergleich, damit du keine unnötigen euros liegen lässt.
mangelnder vergleich: warum eine bank nie genug ist
deine hausbank kennt deine geschichte, aber das bedeutet nicht, dass sie dir automatisch den besten zins schenkt. banken kalkulieren oft damit, dass kunden aus reiner bequemlichkeit bleiben. durch unseren digitalen prozess erzeugen wir echten wettbewerb um deinen immobilienkredit. wenn hunderte banken um dich buhlen, sinkt deine rate fast automatisch. du musst dafür keinen banken-marathon laufen, denn wir erledigen das komplett digital für dich. finde heraus, wie einfach unser smarter prozess funktioniert.
die kündigungsoption nach § 489 bgb: dein joker für mehr flexibilität
viele fürchten sich davor, sich heute schon für die nächsten 15 oder 20 jahre festzulegen. doch hier kommt dein gesetzlicher joker ins spiel. nach § 489 bgb hast du das recht, jeden kredit nach 10 jahren vollauszahlung mit einer frist von sechs monaten zu kündigen. das ist eine gesetzliche regelung, die auch für dein neues forward-darlehen gilt. die 10-jahres-frist beginnt dabei mit der vollständigen auszahlung des neuen darlehens.
dieses recht ist eine einbahnstraße zu deinen gunsten. sollten die zinsen in zehn jahren wider erwarten deutlich niedriger sein, kannst du einfach kündigen und umschulden. du musst dabei keine vorfälligkeitsentschädigung zahlen. dieses wissen macht den abschluss heute fast risikofrei. du sicherst dich gegen steigende raten ab, behältst aber die option, bei fallenden zinsen später wieder zu reagieren. das ist echte finanzielle freiheit durch smartes problem-löser-wissen. so wird die anschlussfinanzierung vom stressfaktor zum echten vorteil für dein familienbudget.
dein weg zum besten forward-darlehen mit paloo und smarter ki
wir bei paloo haben das verstaubte bankwesen ordentlich durchgelüftet. wir glauben fest daran, dass eine finanzierung heute spaß machen darf und nicht in aktenbergen ersticken muss. deshalb kombinieren wir für dich echte menschliche expertise mit modernster künstlicher intelligenz. das ergebnis ist ein prozess, der sich für dich nicht nach harter arbeit anfühlt. du hast keinen bock auf papierkram-chaos und endlose postwege? wir auch nicht. bei uns läuft alles voll digital und absolut stressfrei ab. wir sind darauf spezialisiert, auch komplexe fälle zu lösen, bei denen herkömmliche filialbanken oft schon beim ersten gespräch abwinken. trotzdem bist du bei uns nie eine nummer im system. dein persönlicher berater ist immer nur einen klick entfernt und begleitet dich mit echtem fachwissen durch den dschungel deiner anschlussfinanzierung.
500 banken im check: wie wir für dich das maximum rausholen
unser technologisches herzstück ist eine ki, die den markt in echtzeit für dich scannt. während du entspannt auf der couch sitzt, prüft unsere technik die konditionen von über 500 banken gleichzeitig. so finden wir zielsicher genau die anbieter, die für dein spezielles vorhaben die besten zinsen bereithalten. diese technologische übermacht ist dein größter vorteil im aktuellen marktumfeld. sie beantwortet die frage, ob ein forward darlehen wann sinnvoll für dich ist, mit glasklaren fakten statt vagen vermutungen. wir entdecken nischenangebote und spezialkonditionen, die kein herkömmlicher berater in dieser geschwindigkeit finden könnte. lies mehr über unsere baufinanzierung und wie wir moderne algorithmen nutzen, um dein familienbudget langfristig zu schützen. wir beraten dich transparent und auf augenhöhe, weil wir uns als dein smarter partner verstehen.
starte jetzt deine digitale anschlussfinanzierung
der weg zu deiner finanziellen sicherheit dauert bei uns nur wenige augenblicke. in wenigen minuten kommst du zu deinem ganz persönlichen zins-angebot für die zukunft. es gibt dabei kein risiko und absolut keine versteckten kosten für dich. wir zeigen dir, wie unkompliziert und schnell eine smarte finanzierung im jahr 2026 sein kann. warum solltest du dich noch länger mit unübersichtlichen angeboten oder zähen bankterminen herumschlagen? sicher dir heute die top-konditionen und blicke der zinsentwicklung der nächsten jahre völlig gelassen entgegen. du kannst jederzeit online einen termin vereinbaren und ganz entspannt mit uns über deine pläne sprechen. wir freuen uns darauf, dich als unterstützer zu begleiten und dein eigenheim gemeinsam abzusichern.
sicher dir jetzt deine finanzielle freiheit für die zukunft
du hast nun den vollen durchblick bei deiner anschlussfinanzierung. wir haben gemeinsam gesehen, dass planungssicherheit keine glückssache ist, sondern das ergebnis einer smarten entscheidung. die frage, ob ein forward darlehen wann sinnvoll ist, lässt sich nun leicht beantworten: es ist dein persönlicher airbag gegen steigende raten. du tauschst ungewissheit gegen eine klare zahl und nimmst den druck komplett aus deiner lebensplanung. statt auf wunder zu hoffen, setzt du auf fakten und sicherst dein zuhause langfristig ab.
bei paloo machen wir es dir so einfach wie möglich. durch unseren digitalen vergleich von über 500 banken und eine ki-gestützte optimierung sichern wir dir top-konditionen, die genau zu deinem leben passen. unsere baufinanzierungs-experten begleiten dich dabei mit persönlicher beratung auf augenhöhe, damit keine fragen offen bleiben. kein papierkram, kein banken-marathon und kein stress, sondern einfach nur eine lösung, die wirklich funktioniert.
starte jetzt deinen kostenlosen zinsvergleich
geh den nächsten schritt und blicke der zinsentwicklung der nächsten jahre völlig gelassen entgegen. wir freuen uns darauf, dich als smarter partner zu unterstützen und dein familienbudget wetterfest zu machen. mach dein eigenheim zur sicheren bank.
häufig gestellte fragen zu deiner anschlussfinanzierung
wann ist ein forward-darlehen sinnvoll?
ein forward-darlehen ist immer dann sinnvoll, wenn du dir heute die aktuellen zinsen für die zukunft sichern willst und mit steigenden marktzinsen rechnest. die frage forward darlehen wann sinnvoll lässt sich vor allem durch dein persönliches sicherheitsbedürfnis beantworten. wenn dein haushaltsbudget keine großen ratensprünge verträgt, ist diese absicherung dein finanzieller airbag. du gewinnst maximale planungssicherheit und kannst der marktentwicklung der nächsten jahre völlig entspannt entgegensehen.
was passiert, wenn die zinsen bis zur auszahlung fallen?
wenn die marktzinsen fallen, musst du das darlehen trotzdem zu den vereinbarten konditionen abnehmen. das ist das einzige echte risiko bei dieser finanzierungsform, da du rechtlich an den vertrag gebunden bist. du kannst dann nicht einfach zu einem günstigeren zins wechseln, der vielleicht gerade am markt verfügbar ist. genau deshalb schauen wir uns gemeinsam an, ob die aktuelle absicherung und dein risikoempfinden zueinander passen, damit du dich mit deiner entscheidung wohlfühlst.
wie hoch sind die aufschläge für ein forward-darlehen aktuell?
im juni 2026 hängen die aufschläge stark von deiner gewählten vorlaufzeit ab. für eine sicherung von 12 monaten zahlst du oft nur zwischen 0,00 prozent und 0,18 prozent aufschlag auf den aktuellen zins. bei einer längeren sicherung von 48 monaten liegen die werte meist zwischen 0,72 prozent und 1,44 prozent. diese kleinen gebühren sind im grunde deine versicherungsprämie gegen teure zinssprünge in der zukunft und lassen sich durch einen digitalen vergleich bei paloo minimieren.
kann ich ein forward-darlehen widerrufen oder kündigen?
du hast nach dem vertragsabschluss das gesetzliche widerrufsrecht von 14 tagen. danach ist der vertrag bindend und eine vorzeitige kündigung ist meist nur gegen eine hohe vorfälligkeitsentschädigung möglich. allerdings hast du nach 10 jahren vollauszahlung das gesetzliche sonderkündigungsrecht nach § 489 bgb. das bedeutet, du kannst den kredit mit einer frist von sechs monaten jederzeit kostenfrei kündigen und umschulden, falls die zinsen dann deutlich niedriger sein sollten.
welche unterlagen brauche ich für die anschlussfinanzierung?
für deine anschlussfinanzierung brauchen wir die klassischen nachweise wie deine letzten gehaltsabrechnungen und den aktuellen kreditstand deiner jetzigen bank. dazu kommen immobilienunterlagen wie ein aktueller grundbuchauszug und die wohnflächenberechnung deines hauses. bei paloo läuft dieser prozess komplett digital ab. du kannst alle dokumente einfach in unser system hochladen und wir erledigen den restlichen papierkram ohne unnötige postwege für dich.
lohnt sich ein forward-darlehen auch bei einer restschuld von unter 50.000 euro?
bei einer restschuld unter 50.000 euro ist ein klassisches forward-darlehen oft nicht die beste wahl, da viele banken hierfür mindestsummen vorschreiben. der administrative aufwand und die aufschläge stehen dann meist in keinem guten verhältnis zur möglichen zinsersparnis. in solchen fällen kann ein einfacher modernisierungskredit oder ein normales ratendarlehen oft die smartere und günstigere lösung für dich sein, um die restliche summe schnell und unkompliziert abzubezahlen.
wie weit im voraus kann ich mir die zinsen sichern?
du kannst dir die zinsen bis zu 5,5 jahre im voraus sichern, was einem zeitraum von 66 monaten entspricht. die meisten banken bieten standardmäßig zeitfenster von bis zu 60 monaten an. das gibt dir einen enormen zeitlichen spielraum, um bereits heute die weichen für deine finanzielle zukunft zu stellen. selbst wenn dein aktueller kredit noch eine ganze weile läuft, kannst du dir die konditionen von juni 2026 bereits heute für dein eigenheim reservieren.
ist eine umschuldung beim forward-darlehen kompliziert?
eine umschuldung ist weit weniger kompliziert, als viele immobilienbesitzer denken. die neue bank übernimmt den großteil der arbeit und kommuniziert direkt mit deinem alten kreditinstitut, um die ablösung zu regeln. du musst lediglich den neuen vertrag unterschreiben und die grundbuchabtretung beim notar veranlassen. wir begleiten dich durch jeden schritt dieses prozesses und sorgen dafür, dass der wechsel zu deinem neuen forward-darlehen reibungslos, digital und absolut stressfrei abläuft.
Haftungsausschluss
Stand: 2026. Alle Angaben ohne Gewähr.