Hauskredit Rate reduzieren: Strategien für niedrigere Monatsbelastungen
du willst deine hauskredit rate reduzieren und monatsbelastung spürbar senken? du erreichst das, indem du den tilgungssatz anpasst, eine umschuldung nutzt oder die laufzeit verlängerst. paloo hilft dir dabei, die passende strategie für deine finanzierung zu finden und verschafft dir wieder finanzielle luft im alltag.
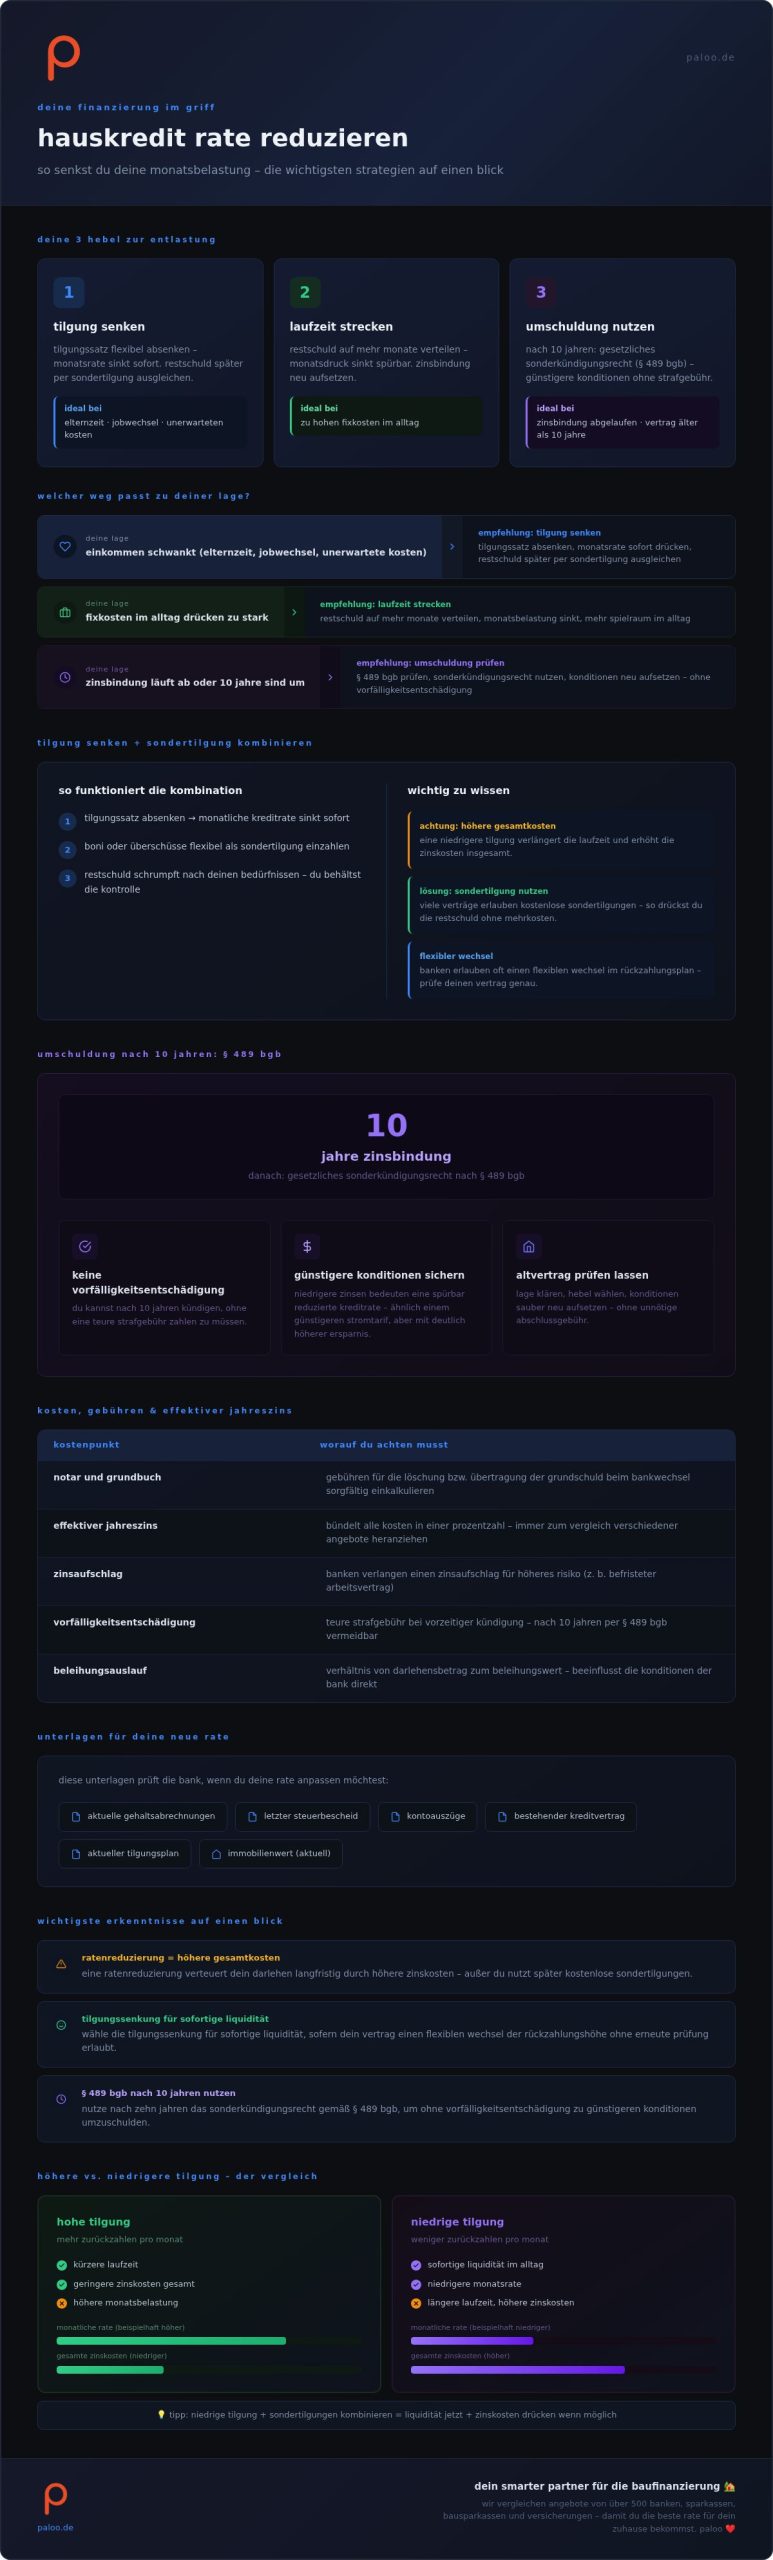
Wichtigste Erkenntnisse: Du kannst deine Hauskredit Rate reduzieren, indem du den Tilgungssatz anpasst, die Laufzeit verlängerst oder nach zehn Jahren das gesetzliche Sonderkündigungsrecht zur Umschuldung nutzt.
- Eine Ratenreduzierung verteuert dein Darlehen langfristig durch höhere Zinskosten, außer du nutzt später kostenlose Sondertilgungen.
- Wähle die Tilgungssenkung für sofortige Liquidität, sofern dein Vertrag einen flexiblen Wechsel der Rückzahlungshöhe ohne erneute Prüfung erlaubt.
- Nutze nach zehn Jahren das Sonderkündigungsrecht gemäß § 489 BGB, um ohne Vorfälligkeitsentschädigung zu günstigeren Konditionen umzuschulden.
So findest du den weg, der zu deiner lage passt
Typische Lagen und was aus den vorhandenen optionen dazu passt:
- einkommen schwankt (elternzeit, jobwechsel, unerwartete kosten): tilgungssatz absenken, monatsrate sofort drücken, restschuld später per sondertilgung nachziehen.
- fixkosten im alltag drücken zu stark: laufzeit strecken, damit sich die restschuld auf mehr monate verteilt und die monatsbelastung sinkt.
- zinsbindung läuft oder zehn jahre sind um: gesetzliches sonderkündigungsrecht nach § 489 BGB prüfen und konditionen per umschuldung neu aufstellen.
deine monatliche Rate (Kreditrate) lässt sich durch diese strategien gezielt an dein aktuelles budget anpassen. eine längere laufzeit nimmt den finanziellen druck im alltag spürbar. deine fixkosten sinken, und du gewinnst freiraum.
suchst du mehr flexibilität? ein wechsel der tilgungsrate hilft dir bei schwankendem einkommen. möchtest du den vertrag vorzeitig beenden, droht oft eine teure strafgebühr bei kündigung (vorfälligkeitsentschädigung). künftige gebühren lassen sich durch eine kluge vertrags- und zinsprüfung vermeiden.
eine saubere finanzanalyse schützt dich vor bösen überraschungen. du willst jetzt einen Termin vereinbaren? wir vergleichen angebote für dich.
wir beraten dich auf augenhöhe und suchen mit dir die lösung, die zu deiner lage passt. paloo ❤️
Wann sich die hauskredit rate reduzieren für dich lohnt
verändertes einkommen oder finanzielle engpässe sind typische gründe, die monatliche Rate anzupassen.
wenn dein verfügbares budget schrumpft, wird die bisherige rückzahlung schnell zur Belastung. eine anpassung klappt oft bei elternzeit, jobwechsel oder unerwarteten kosten. auch wenn nach dem immobilienkauf keine maklergebühr mehr anfällt, verändern sich deine monatlichen finanzen.
manchmal hast du mehr spielraum und willst deine zinsen festschreiben (zinsbindung) neu ordnen. ein Baufinanzierungsrechner zeigt dir zins und Rate auf einen blick und spart bares geld.
die anpassung muss zur lebensphase passen. planst du gerade deine finanzausrichtung, prüfe die optionen in ruhe und ohne druck.
Tilgung senken und sondertilgung gezielt einsetzen
durch das absenken der tilgungshöhe sinkt deine monatliche Rate sofort und bringt entlastung im alltag.
banken erlauben oft einen flexiblen wechsel im rückzahlungsplan. so passt du die kreditrückzahlungen an deine aktuelle lebenssituation an. die gesamte rückzahlung verlängert sich, dafür gewinnst du finanziellen freiraum. rechne die varianten direkt im Baufinanzierungsrechner durch.
was wenige bedenken: eine niedrige standardtilgung lässt sich mit einer spontanen sondertilgung kombinieren. du hältst die festen monatskosten niedrig und zahlst überschüsse wie boni flexibel ein. die restschuld schrumpft nach deinen bedürfnissen.
eine abgesenkte tilgung passt, wenn du vorübergehend mehr liquidität brauchst. wer den zinsaufwand über die jahre drücken will, fährt mit einer höheren tilgung besser. mit einer klaren gesamtübersicht behältst du die kontrolle über deine finanzielle zukunft.
Längere laufzeit und angepasste zinsbindung entlasten dich
eine längere laufzeit senkt sofort deine monatliche Rate und gibt dir mehr spielraum im alltag.
in der beraterpraxis zeigt sich oft, dass bereits kleine anpassungen den monatlichen druck nehmen. eine streckung der tilgung verteilt die restschuld auf mehr jahre und bremst zu hohe monatsbelastungen.
frühzeitig informieren lohnt sich: nach zehn jahren kannst du den vertrag gesetzlich kündigen und neue konditionen nutzen. laut marktlistings und über einen Baufinanzierungsvergleich findest du schnell schlankere wege für deine zinsen festschreiben und holst dir eine passende option für dein zuhause. Mehr dazu: baufinanzierung vergleich 🏡 bis.
Umschuldung nach zehn jahren: rate drücken, zinsen sparen
eine umschuldung kann dir nach zehn jahren spürbar geld sparen.
immobilienbesitzer zögern oft vor dem bankwechsel. der vertragswechsel läuft in der praxis meist ruhig ab, und bestehende verträge solltest du deshalb prüfen. nach zehn jahren hast du ein gesetzliches sonderkündigungsrecht. das steht dir nach § 489 BGB ohne teure strafgebühr bei kündigung zu.
wer die option nutzt, drückt die monatliche Rate spürbar: vergleichbar mit einem günstigeren stromtarif, nur mit deutlich höherer ersparnis. achte auf passende förderung für dein projekt, ob örtliche programme oder vermögenswirksame leistungen. im persönlichen gespräch finden wir einen weg, der ohne unnötige abschlussgebühr oder sonstige gebühren auskommt.
situation: familie Sahitaj brauchte eine finanzierungslösung, die ohne unnötige zusatzkosten zur eigenen lage passt.
aktion: mit der begleitung durch herrn Peter wurde die lösung von anfang bis ende gesucht und umgesetzt.
ergebnis: richard (5★) hält den ablauf in einer google-bewertung fest und empfiehlt den weg weiter:
"Wir können die Nestbau GmbH wärmstens empfehlen. Von Anfang bis zum Ende wird die optimale Lösung gesucht und ausgeführt. Ein großes Lob und vielen lieben Dank an die Nestbau GmbH und vor allem Herrn Peter von uns.
Danke,
Familie Sahitaj"
die bewertung zeigt, wie eine maßgeschneiderte beratung ohne unnötige zusatzkosten zu einer tragfähigen finanzierungslösung führt. wer seinen altvertrag optimieren will, kann aus solchen verläufen den ablauf ablesen: lage klären, hebel wählen, konditionen sauber neu aufsetzen.
Kosten, gebühren und effektiver zinssatz klar vergleichen
der effektive jahreszins bündelt die wichtigen kosten deiner finanzierung in einer einzigen prozentzahl.
| kostenpunkt | worauf du achten musst |
|---|---|
| notar und grundbuch | gebühren für die löschungsbewilligung oder löschung der grundschuld |
| nebenkosten | werden direkt vom darlehen überwiesen |
| zinsen | werden gewöhnlich im effektivzins berücksichtigt |
manche darlehen hinterlassen unbemerkt finanzierungslücken, vor allem wenn gebühren unterschätzt werden. auch bei der umstrukturierung können notargebühren anfallen. deine anfrage bleibt bei uns kostenfrei.
fordere einfach dein persönliches angebot an.
Unterlagen, mit denen die bank deine neue rate prüft
für die neue monatliche Rate verlangt deine bank persönliche Unterlagen wie einkommensnachweise und steuerbescheide.
unvollständige ordner führen zu verzögerungen. eine strukturierte abgabe sichert dir schneller neue konditionen. selbstständige reichen zusätzlich die letzten zwei jahresabschlüsse ein.
welche Unterlagen du genau brauchst:
- gehaltsnachweise der letzten drei monate
- aktueller grundbuchauszug
- nachweise zu künftigen einnahmen
- Unterlagen zu laufenden krediten
deine neue Rate berechnet sich aus dem restbetrag, dem aktuellen zinssatz und deiner gewünschten tilgung. ein niedrigerer zins senkt deine monatliche Belastung sofort. passe deine finanzen jetzt gezielt an.
Vier hebel, mit denen du die kreditrate spürbar senkst
du kannst deine monatliche Rate über mehrere hebel nachhaltig reduzieren.
- tilgung anpassen: verringere deinen laufenden tilgungssatz bei deiner bank.
- sonderzahlungen nutzen: durch sondertilgungsmöglichkeiten senkst du die restschuld frühzeitig.
- angebote vergleichen: prüfe den günstigen zins bei partnern wie der südwestbank.
- anschluss sichern: zinsen festschreiben schützt dich vor steigenden kosten.
eine anpassung der tilgung verschafft sofort luft im budget und verringert die monatsbelastung ohne verzögerung. eine reduzierte Rate wirkt wie ein sicherheitsnetz für dein konto. wer früh handelt, findet einen schlanken weg aus der kostenfalle. starte deinen vergleich, wenn du deine nächste entscheidung am immobilienmarkt vorbereitest.
Wann eine ratenreduzierung dich teurer zu stehen kommt
eine gesenkte monatliche Rate verlängert die laufzeit und verteuert dein darlehen durch zusätzliche zinsen.
unterschätzte gesamtkosten belasten das budget über die jahre spürbar. längere tilgungszeiten führen zu einer höheren zinslast. diese zusatzlast zieht deine finanzen nach unten, wenn du nur auf die monatsrate schaust und die gesamtrechnung ausblendest.
wer die vertragliche zinsen festschreiben vorzeitig anpasst, riskiert teure nebenwirkungen. laut dem § 489 BGB (2024) gelten klare regeln für kündigungsrechte, weshalb banken bei außerordentlichen anpassungen oft eine erhebliche strafgebühr bei kündigung verlangen.
prüfe deine lösungen anhand von kontoauszügen. ohne solide kreditwürdigkeit fehlt dir rückenwind für die nächste etappe. wir unterstützen dich dabei persönlich.
Häufig gestellte Fragen
Wie hoch ist die neue kreditrate nach einer tilgungsänderung?
deine neue monatliche Rate sinkt direkt, wenn du den tilgungssatz reduzierst. du zahlst dann jeden monat weniger an die bank und hast sofort mehr spielraum. die genaue höhe hängt von deiner restschuld und dem gewählten prozentualen tilgungsanteil ab. am markt bewegen sich Kreditsummen laut aktuellen daten häufig zwischen 1 425 und 300 000 euro. nutze einen tilgungsrechner für deine genaue berechnung.
Welche dokumente verlangt die bank für eine stundung der kreditrate?
für eine stundung verlangt die bank in der regel nachweise über deine aktuelle finanzielle situation. dazu gehören deine letzten gehaltsabrechnungen sowie belege über unerwartete ausgaben oder einnahmeeinbußen. oft reicht ein formloser schriftlicher antrag zusammen mit diesen Unterlagen. sprich frühzeitig mit deinem kreditgeber, damit ihr zügig zu einem ergebnis kommt.
Wirkt sich das reduzieren der kreditrate negativ auf meine bonität aus?
eine vertraglich vereinbarte anpassung der kreditrate verschlechtert deine bonität nicht. solange die änderung im rahmen deiner vereinbarten optionen erfolgt, bleibt dein schufa-score unberührt. erst wenn raten ohne absprache ausbleiben, drohen negative einträge. verschaffe dir rechtzeitig klarheit über deine monatlichen optionen.
Kann ich meine hauskredit rate auch ohne Zustimmung der bank senken?
du kannst deine monatliche Rate nur dann ohne erneute prüfung senken, wenn dein vertrag ein kostenloses tilgungswechselrecht enthält. steht diese option fest im vertrag, reicht eine einfache mitteilung an deine bank. fehlt eine solche klausel, musst du die Zustimmung deiner bank einholen. deine zinsen festschreiben schützt dich dabei vor überraschenden zinssprüngen.
Deine entscheidung im jahr 2026
du möchtest deine monatliche Rate senken und suchst die strategie, die zu tilgung, laufzeit oder umschuldung nach zehn jahren passt? starte jetzt deinen vergleich und finde mit den experten der Paloo GmbH eine lösung, die zu deinem budget trägt. Mehr dazu: so funktioniert’s 🏡 bis.
im gespräch mit eigentümern zeigt sich: der zeitpunkt entscheidet mit. genau jetzt lohnt der blick auf deine zinsen festschreiben, wenn du deine hauskredit rate reduzieren willst. nimm die nächste entscheidung bewusst und mit klarer gesamtrechnung.
disclaimer
stand: 2026. alle angaben ohne gewähr.