Muskelhypothek rechner: so berechnest du deine eigenleistung für 2026
was wäre, wenn du zehntausende euro für dein eigenheim gar nicht auf dem sparbuch bräuchtest, sondern sie einfach in deinen eigenen händen hättest? du kennst das sicher: der traum vom haus steht, aber die bank fordert mehr eigenkapital, als gerade flüssig ist. das fühlt sich oft nach einer frustrierenden sackgasse an, besonders wenn die bauzinsen wie aktuell im august 2026 bei etwa 3,77 prozent liegen. mit einem smarten muskelhypothek rechner findest du jedoch schnell heraus, wie du deine eigene arbeitskraft als wertvolles kapital einbringst. wir verstehen diesen druck und helfen dir dabei, den weg für deine finanzierung frei zu machen.
die gute nachricht ist, dass deine handwerkliche arbeit bares geld wert ist. wir zeigen dir hier, wie du deinen fleiß in echtes eigenkapital verwandelst und so deine baufinanzierung massiv optimierst. dadurch senkst du den beleihungsauslauf und sicherst dir deutlich bessere zinsen, ohne jahrelang zusätzlich sparen zu müssen. es ist die einfachste art, dein projekt selbst zu beschleunigen und gleichzeitig deine bank von deiner bonität zu überzeugen.
in diesem artikel erfährst du, welche arbeiten banken mit bis zu 30.000 euro anrechnen, wie du typische fehler bei der bewertung vermeidest und wie wir für dich über 500 banken vergleichen. es ist zeit, dass dein einsatz auf der baustelle auch bei deiner bank für begeisterung sorgt und dir die türen zu deinem neuen zuhause öffnet.
wichtigste erkenntnisse
- deine handwerkliche arbeit wird von banken wie bares eigenkapital gewertet und schont so deine privaten ersparnisse.
- ein muskelhypothek rechner hilft dir dabei, den wert deiner eigenleistung präzise zu ermitteln und deine finanzierung sicher zu planen.
- durch die anrechnung deiner eigenleistung verbesserst du deinen beleihungsauslauf und profitierst sofort von niedrigeren zinsen.
- wir vergleichen für dich über 500 banken, um den partner mit der höchsten akzeptanz für deine geplanten arbeiten zu finden.
- entdecke, welche gewerke im jahr 2026 besonders wertvoll für deinen immobilienkredit sind und wie du sie richtig dokumentierst.
was ist die muskelhypothek und wie viel eigenkapital ersetzt sie wirklich?
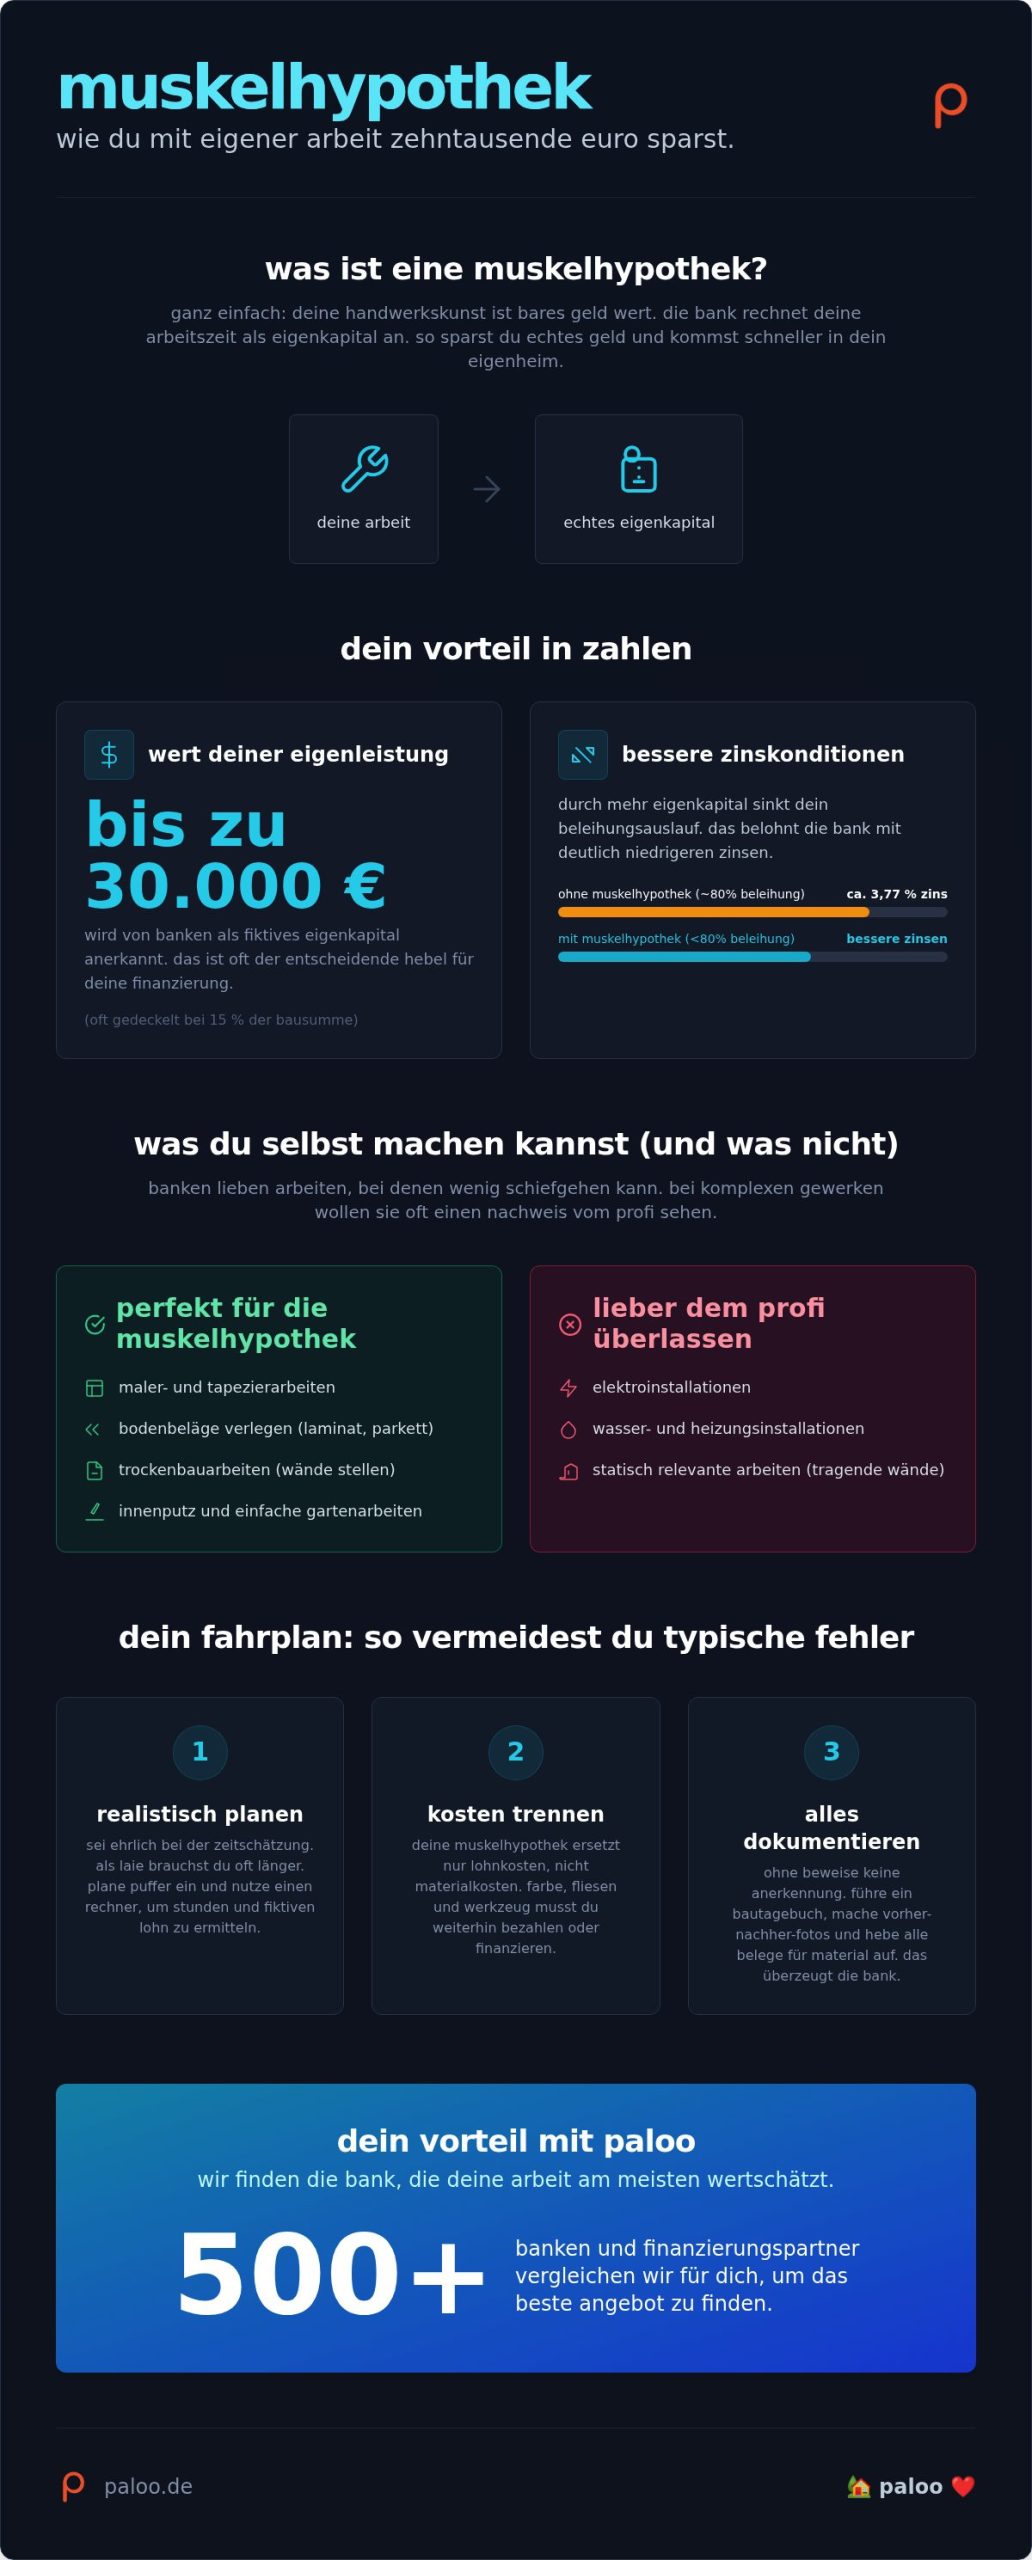
stell dir vor, du könntest deine zeit und dein handwerkliches geschick direkt in geld verwandeln. genau das steckt hinter dem begriff muskelhypothek. es handelt sich dabei um eigenleistungen, die du beim hausbau oder bei einer renovierung selbst erbringst. was ist eine muskelhypothek? im kern ist es die anrechnung deiner arbeitskraft als fiktives eigenkapital. statt eine fachfirma für das tapezieren oder bodenlegen zu bezahlen, machst du es selbst. die bank spart dadurch die lohnkosten ein und wertet diesen betrag so, als hättest du ihn bereits auf deinem bankkonto liegen. das ist besonders clever, wenn das ersparte für den traum vom eigenheim gerade noch etwas knapp ist.
warum banken deine arbeit wie bargeld behandeln
banken sind keine fans von risiken. wenn du aber selbst anpackst, senkst du die gesamtkosten deines projekts. jede stunde, die du auf der baustelle schuftest, reduziert theoretisch den betrag, den du dir leihen musst. ein muskelhypothek rechner hilft dir dabei, diese stunden in euro umzurechnen. oft setzen banken hier einen fiktiven stundenlohn an, der zwar unter dem eines meisterbetriebs liegt, aber in der summe einen riesigen unterschied macht. im jahr 2026 akzeptieren die meisten institute eigenleistungen bis zu 15 prozent der bausumme. oft ist dieser wert auf beträge zwischen 25.000 und 30.000 euro gedeckelt. das ist ein ordentlicher hebel für deinen immobilienkredit, der dein projekt erst möglich machen kann.
die vorteile für deine baufinanzierung auf einen blick
der größte vorteil ist der sogenannte beleihungsauslauf. je mehr eigenkapital du vorweist, ob in bar oder durch muskelkraft, desto niedriger ist dein zinssatz. bei einem beleihungsauslauf von 80 prozent liegst du aktuell bei etwa 3,77 prozent zinsen. schaffst du es durch deine eigenleistung, diesen wert zu senken, sinkt das risiko für die bank und dein zins verbessert sich spürbar. hier sind die wichtigsten punkte für dich:
- niedrigere monatliche raten durch bessere zinskonditionen.
- zugang zu krediten, die ohne diese zusatz-sicherheit oft abgelehnt würden.
- schnellere tilgung, da die benötigte darlehenssumme insgesamt sinkt.
du solltest jedoch realistisch bleiben. banken prüfen genau, ob du die nötige erfahrung für die gewerke hast. für komplexe dinge wie elektrik oder statik wird deine eigenleistung selten anerkannt, es sei denn, du bist selbst profi in diesem bereich. einfache dinge wie malerarbeiten oder das verlegen von böden sind dagegen perfekte kandidaten für deine persönliche muskelhypothek.
schritt für schritt: so nutzt du den muskelhypothek rechner richtig
damit deine bank deine eigenleistung voll akzeptiert, brauchst du eine saubere kalkulation. ein guter muskelhypothek rechner nutzt dafür eine einfache logik: die anzahl deiner arbeitsstunden wird mit einem fiktiven stundenlohn multipliziert. dieser wert orientiert sich oft an regionalen durchschnittswerten für handwerker, liegt aber meist etwas darunter. sei bei der planung unbedingt ehrlich zu dir selbst. während ein profi für das tapezieren eines zimmers vielleicht vier stunden braucht, solltest du als laie eher das doppelte einplanen. vergiss nicht, einen puffer für deine erholung und unvorhergesehene hürden einzubauen, damit der hausbau nicht zur dauerbelastung wird.
realistische werte für maler, fliesen und co.
nicht jedes gewerk eignet sich gleich gut für die anrechnung. im innenausbau liegen deine größten chancen. das verlegen von bodenbelägen wie laminat oder parkett sowie das streichen der wände werden von fast jeder bank problemlos anerkannt. auch beim innenputz oder bei einfachen trockenbauarbeiten kannst du hohe lohnkosten sparen. von komplexen bereichen wie elektroinstallationen oder der sanitärtechnik solltest du ohne fachnachweis lieber die finger lassen. banken fordern hier meistens abnahmen durch profis, was deine eigenleistung hinfällig macht. nutze am besten unseren baufinanzierung rechner, um direkt zu sehen, wie diese ersparnisse deine monatliche rate drücken.
häufige fehler bei der berechnung vermeiden
viele bauherren machen den fehler, materialkosten und arbeitsleistung in einen topf zu werfen. deine muskelhypothek reduziert jedoch ausschließlich den lohnanteil. die kosten für farbe, fliesen oder dämmmaterial musst du weiterhin finanzieren. ein weiterer stolperstein ist die dokumentation. ohne beweise wird die bank skeptisch. führe daher von anfang an ein bautagebuch und halte deine fortschritte mit fotos fest. bewahre alle materialbelege sorgfältig auf, um die wertsteigerung deiner immobilie nachzuweisen. möchtest du erfahren, wie wir den passenden partner für dein vorhaben finden? hier erfährst du, so funktioniert es bei paloo.
dein weg zum kredit: muskelhypothek bei paloo digital optimieren
du hast jetzt eine klare vorstellung davon, wie viel deine arbeit wert ist. doch die entscheidende hürde bleibt: welche bank akzeptiert deine kalkulation auch wirklich? viele herkömmliche institute sind hier sehr konservativ und winken bei hohen eigenleistungen schnell ab. genau hier kommen wir ins spiel. wir nutzen intelligente ki-prozesse, um deine daten mit den anforderungen von über 500 banken abzugleichen. so finden wir blitzschnell genau den partner, der deine muskelkraft am höchsten bewertet und dir den weg zum eigenheim ebnet. ein statischer muskelhypothek rechner kann dir zwar einen wert nennen, aber wir liefern dir den passenden vertrag dazu.
500 banken vergleichen und zinsen senken
jede bank hat ihre eigenen spielregeln, wenn es um die anrechnung von eigenleistung geht. manche deckeln den betrag streng bei 15.000 euro, während andere deutlich flexibler sind und bis zu 15 prozent der bausumme anerkennen. unser algorithmus kennt diese unterschiede ganz genau. durch den vergleich von über 500 banken sichern wir dir nicht nur die höchste anerkennung deiner arbeit, sondern auch die besten konditionen. schau dir dazu unsere aktuellen hypothekenzinsen an, um zu sehen, wie sehr ein niedrigerer beleihungsauslauf deine monatliche belastung reduziert. statt mühsamer einzeltermine bei verschiedenen beratern erledigst du bei uns alles zentral und digital.
jetzt unverbindlich anfragen und traumhaus sichern
der prozess bei paloo ist denkbar einfach und auf geschwindigkeit ausgelegt. du gibst deine daten ein, lässt unsere ki rechnen und erhältst innerhalb kürzester zeit ein klares feedback zu deiner finanzierung. kein ewiges warten auf post oder komplizierter papierkram-dschungel. wir begleiten dich auf augenhöhe und lösen selbst komplexe fälle, bei denen herkömmliche banken längst aufgegeben hätten. unser ziel ist es, dass du dein finanzierungszertifikat so schnell wie möglich in den händen hältst. so kannst du beim verkäufer oder bauträger sofort punkten und dir dein traumhaus sichern, bevor es jemand anderes tut. am ende zählt für uns nur eins: dass dein fleiß auf der baustelle belohnt wird und du stressfrei in deine eigenen vier wände einziehst.
bereit für den ersten spatenstich?
dein traum vom eigenheim muss nicht an fehlendem ersparten scheitern. deine eigene arbeitskraft ist im jahr 2026 ein wertvoller hebel, um die bank von deinem vorhaben zu überzeugen. du hast jetzt gelernt, wie du gewerke wie malerarbeiten oder bodenbeläge richtig kalkulierst und warum eine saubere dokumentation über deinen erfolg entscheidet. ein smarter muskelhypothek rechner ist dabei dein wichtigstes werkzeug, um aus fleiß echtes eigenkapital zu machen.
wir lassen dich bei diesem prozess nicht allein. mit unserem vergleich von über 500 banken und einer ki-gestützten zinssicherung finden wir den partner, der perfekt zu deinen plänen passt. auch für komplexe fälle sind wir deine experten und finden lösungen, wo herkömmliche banken oft abwinken. es ist zeit, deine zukunft selbst in die hand zu nehmen und die vorteile deiner eigenen leistung voll auszuschöpfen.
jetzt deine baufinanzierung mit muskelhypothek berechnen
pack es an und verwandel deine vision in dein neues zuhause. wir freuen uns darauf, dich mit unserer expertise und modernen tools auf diesem weg zu begleiten.
häufig gestellte fragen zur muskelhypothek
wie viel eigenleistung erkennt die bank maximal an?
die meisten banken akzeptieren im jahr 2026 bis zu 15 prozent der gesamten bausumme als eigenleistung. in der regel liegt die obergrenze bei einem betrag zwischen 25.000 und 30.000 euro. ein präziser muskelhypothek rechner hilft dir dabei, diese werte basierend auf deinen handwerklichen fähigkeiten realistisch zu planen. so stellst du sicher, dass dein finanzierungskonzept von anfang an auf stabilen beinen steht.
kann ich die arbeit von freunden und verwandten auch als muskelhypothek angeben?
ja, die hilfe von familie und freunden lässt sich ebenfalls als eigenleistung anrechnen. tatsächlich planen sehr viele angehende eigenheimbesitzer fest mit der unterstützung aus ihrem privaten umfeld. wichtig ist dabei, dass du diese helferstunden genau dokumentierst und die qualifikation deiner freunde glaubhaft machst. die bank möchte sehen, dass die arbeiten fachgerecht ausgeführt werden, damit der wert der immobilie gesichert bleibt.
brauche ich eine versicherung, wenn ich eigenleistung beim hausbau erbringe?
unbedingt, denn sicherheit geht auf der baustelle immer vor. du musst alle privaten helfer bei der berufsgenossenschaft bau, kurz bg bau, anmelden, damit sie gegen unfälle versichert sind. zusätzlich ist eine bauherrenhaftpflichtversicherung unverzichtbar, um dich vor schadensersatzansprüchen zu schützen. diese absicherung gibt dir und deinen helfern die nötige ruhe, um euch voll auf das projekt zu konzentrieren.
was passiert, wenn ich die eigenleistung zeitlich nicht schaffe?
wenn du zeitpläne unterschätzt, droht eine teure nachfinanzierung durch die bank. falls du geplante arbeiten doch an profis vergeben musst, entsteht eine finanzierungslücke in deinem kreditplan. nutze daher frühzeitig einen muskelhypothek rechner mit ausreichendem zeitpuffer, um solche risiken zu minimieren. wir helfen dir dabei, von anfang an realistisch zu planen, damit dein einzugstermin nicht in gefahr gerät.
disclaimer
stand: 2026. alle angaben ohne gewähr.