Sondertilgung rechner: so sparst du 2026 tausende euro bei deiner baufinanzierung
was wäre, wenn du deine baufinanzierung jahre früher beenden könntest, ohne auf deinen gewohnten lebensstandard zu verzichten? viele eigenheimbesitzer fühlen sich von ihren undurchsichtigen darlehensverträgen und den zinskosten von aktuell bis zu 4,0 prozent regelrecht erdrückt. mit unserem sondertilgung rechner findest du sofort heraus, wie du diesen teufelskreis durchbrichst und die volle kontrolle über dein geld zurückgewinnst. es ist zeit, die komplizierte banken-bürokratie hinter dir zu lassen und endlich smarter zu planen.
wir verstehen total, dass dich die unsicherheit quält, ob sich das sparen oder das tilgen im aktuellen marktumfeld mehr für dich auszahlt. du wünschst dir einfach nur einen klaren fahrplan und das großartige gefühl von finanzieller freiheit in deinen eigenen vier wänden. in diesem artikel erfährst du, wie du mit unserem sondertilgung rechner deine restschuld drastisch reduzierst und deutlich schneller schuldenfrei wirst als ursprünglich gedacht. wir zeigen dir, wie du 2026 tausende euro an zinsen sparst, deinen tilgungsplan perfektionierst und dabei die restschuld am ende deiner zinsbindung auf ein absolutes minimum drückst. mach dich bereit für deinen persönlichen turbo-boost richtung eigenheim-glück.
wichtigste erkenntnisse
- lerne, wie du die üblichen 5 prozent sondertilgung pro jahr effektiv nutzt, um deine schuldenlast massiv zu drücken.
- berechne mit unserem sondertilgung rechner in wenigen sekunden, wie viel zinsen du durch gezielte zusatzzahlungen sparst.
- verstehe den direkten vergleich zwischen tilgung und geldanlage, um dein kapital dort einzusetzen, wo es den größten effekt hat.
- erfahre, wie wir bei paloo über 500 banken für dich vergleichen, damit du die perfekte baufinanzierung ohne bank-kauderwelsch findest.
was ist eine sondertilgung und warum solltest du sie berechnen?
stell dir vor, du hättest eine geheime abkürzung auf dem langen weg zu deinem eigenheim. genau das ist eine sondertilgung. im kern handelt es sich um eine freiwillige zusatzzahlung, die du zusätzlich zu deiner monatlichen rate an die bank leistest. viele fragen sich am anfang ihrer baufinanzierung: was ist eine sondertilgung? eigentlich genau? es ist dein persönlicher hebel, um die zinskosten massiv zu drücken. während deine normale rate zu einem großen teil für die zinsen draufgeht, fließt die sondertilgung zu 100 prozent direkt in die tilgung deines darlehens. das bedeutet, deine restschuld sinkt sofort. dein zinsanteil für den nächsten monat wird dadurch kleiner.
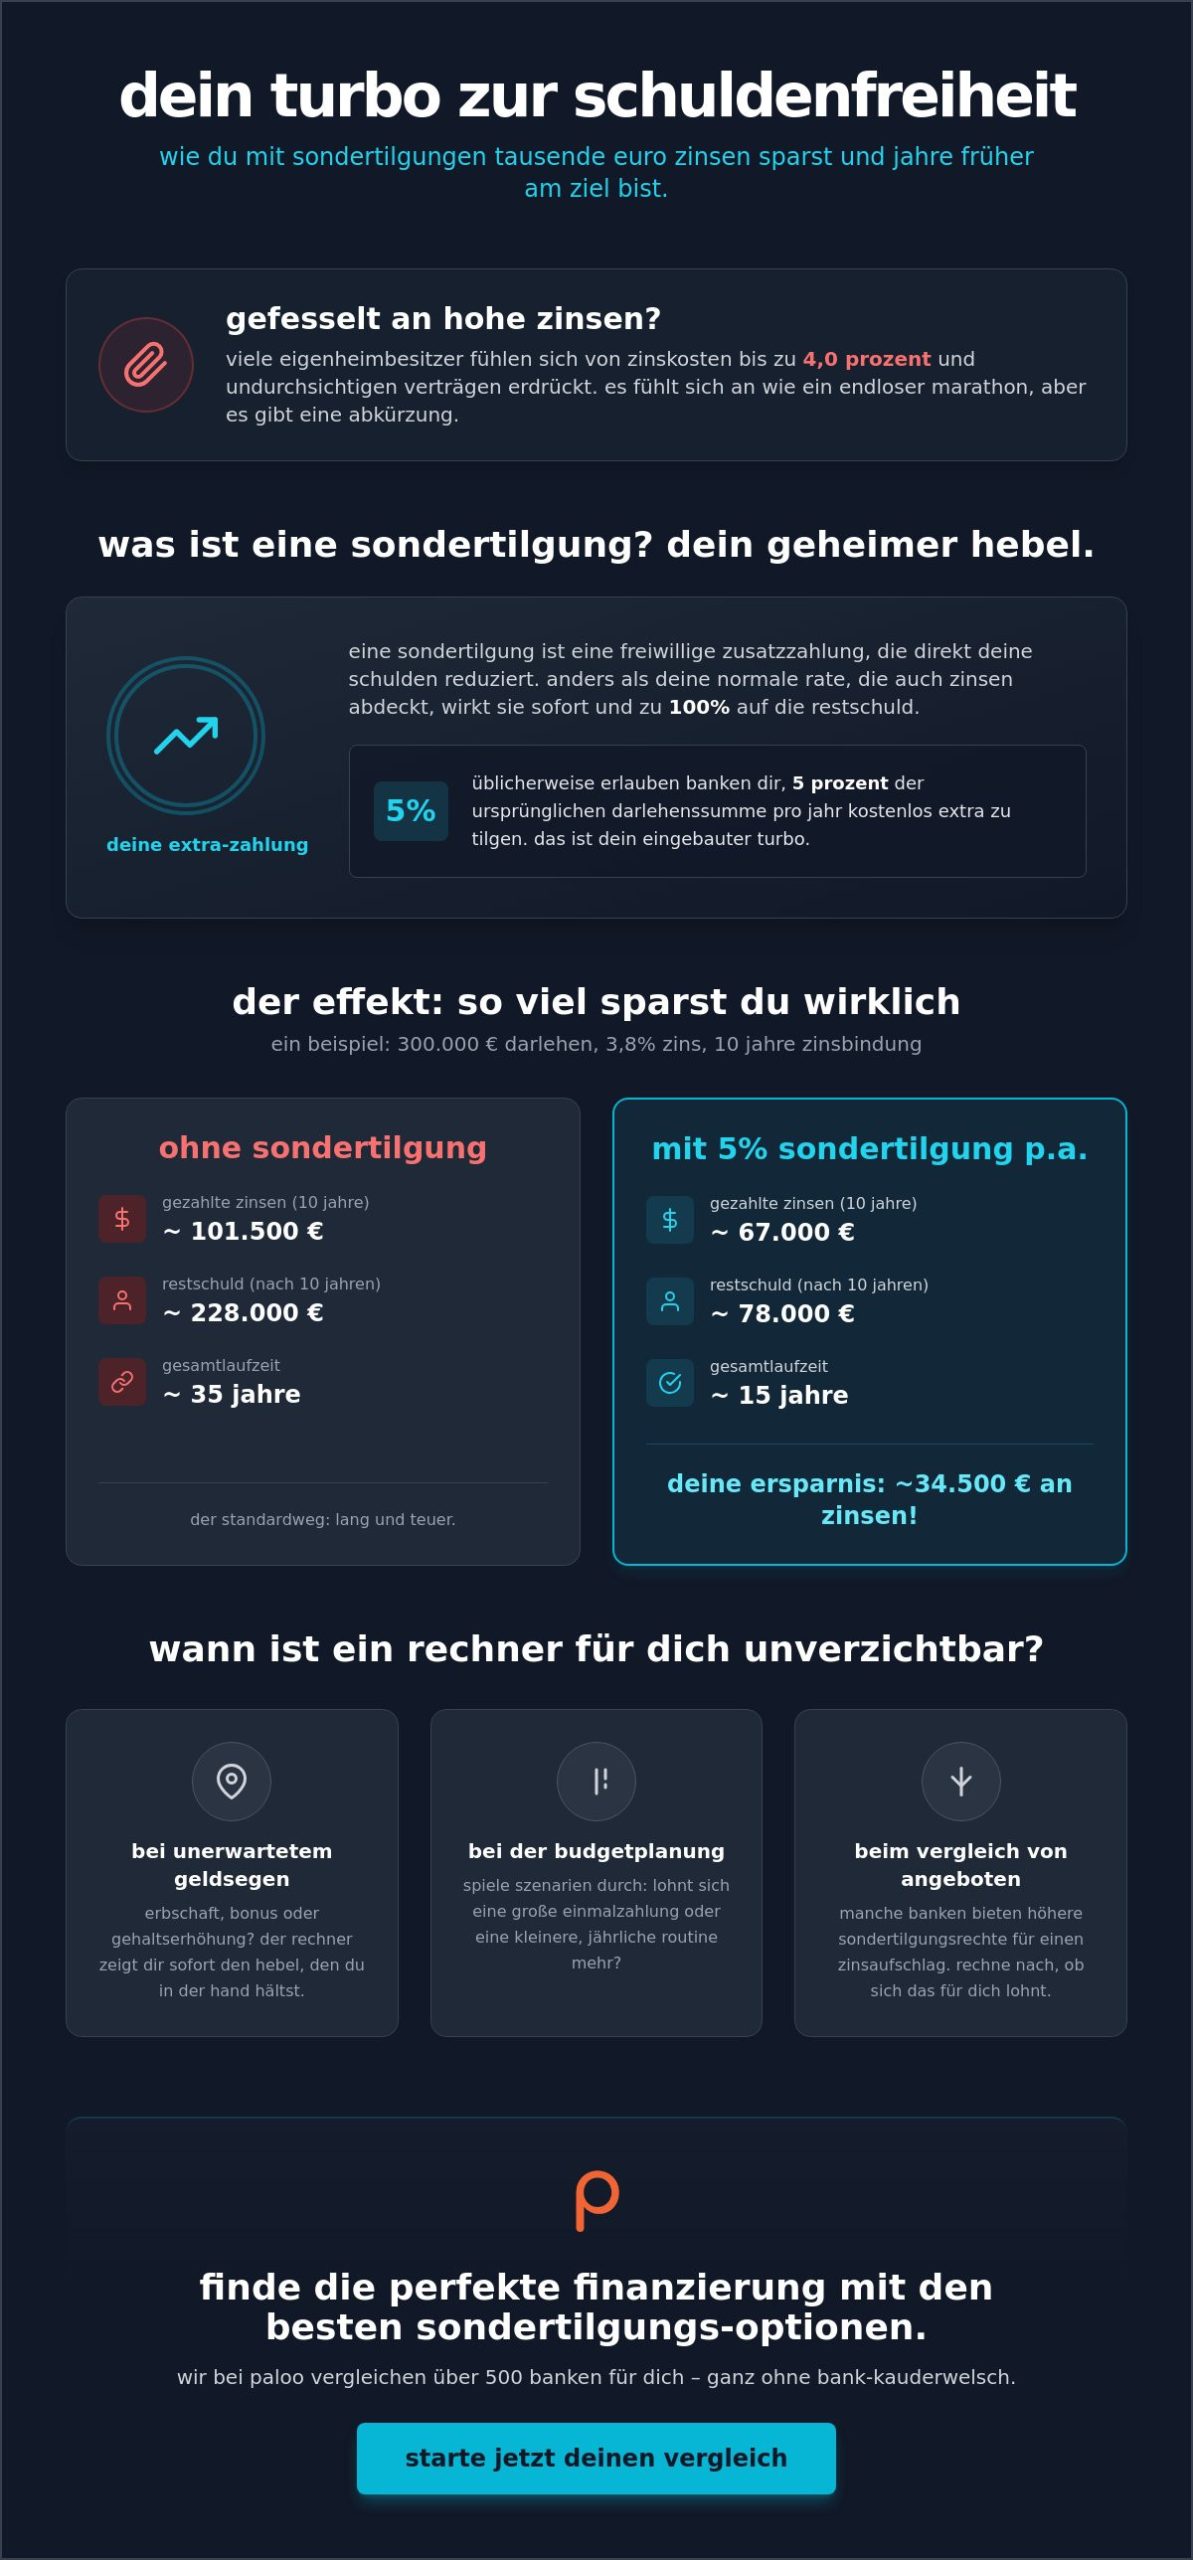
in deutschland ist es mittlerweile ein guter standard, dass banken dir jährlich etwa 5 prozent deiner ursprünglichen darlehenssumme als kostenlose sondertilgung erlauben. bei einem kredit von 300.000 euro sind das immerhin 15.000 euro pro jahr. ohne zusätzliche gebühren oder vorfälligkeitsentschädigungen. das ist ein riesiger vorteil, den du unbedingt in deine planung einbeziehen solltest. mit einem smarten sondertilgung rechner siehst du schwarz auf weiß, wie diese beträge deine finanzielle zukunft verändern. es macht einen gewaltigen unterschied, ob du nur die mindestrate zahlst oder ab und zu einen extra-euro einwirfst.
neben den harten fakten spielt die psychologie eine entscheidende rolle. schulden können sich wie ein schwerer rucksack anfühlen. jeder euro, den du zusätzlich tilgst, macht diesen rucksack ein stück leichter. es ist ein unbeschreiblich motivierendes gefühl, wenn du siehst, wie das datum deiner endgültigen schuldenfreiheit im kalender immer weiter nach vorne rückt. du gewinnst die kontrolle über deine finanzen zurück und fühlst dich nicht mehr als passiver zahler.
vorteile der extra-tilgung auf einen blick
der größte vorteil ist die enorme ersparnis bei den zinskosten. da du deine restschuld schneller reduzierst, fallen auf den verbleibenden betrag deutlich weniger zinsen an. bei den aktuellen hypothekenzinsen von etwa 3,5 bis 4,0 prozent spart dir jeder getilgte euro über die jahre bares geld. zudem verkürzt du die laufzeit deines darlehens oft um viele monate oder sogar jahre. ein weiterer punkt ist deine zukunftssicherheit. wenn deine zinsbindung ausläuft, stehst du viel besser da. eine geringere restschuld bedeutet ein niedrigeres risiko für die bank. das verschafft dir eine erstklassige verhandlungsposition für deine anschlussfinanzierung.
wann ist ein rechner für dich unverzichtbar?
ein sondertilgung rechner wird immer dann wichtig, wenn sich dein finanzieller spielraum ändert. hast du einen bonus im job bekommen? oder eine gehaltserhöhung erhalten? statt das geld komplett für kurzlebigen konsum auszugeben, kannst du prüfen, wie viel schneller du dein haus abbezahlst. auch bei der planung deiner monatlichen budget-reserven hilft dir das tool. du kannst verschiedene szenarien durchspielen und schauen, ob eine einmalige zahlung oder eine jährliche routine besser zu deinem lebensstil passt. sogar beim vergleich verschiedener bankangebote leistet der rechner gute dienste. manche banken bieten höhere sondertilgungsrechte an, verlangen dafür aber einen kleinen zinsaufschlag. hier musst du genau nachrechnen, ob sich dieses extra-recht für dich wirklich auszahlt.
so funktioniert der sondertilgung rechner: die mathematik hinter deiner ersparnis
hinter der sondertilgung steckt kein kompliziertes geheimnis, sondern schlichte, logische mathematik. jeder euro, den du zusätzlich in deinen kredit einzahlst, senkt sofort deine zinsbasis für die kommenden monate. die bank berechnet deine monatlichen zinsen nämlich immer auf grundlage der aktuellen restschuld. zahlst du heute einen größeren betrag zurück, berechnet die bank morgen zinsen auf eine kleinere summe. das klingt im ersten moment nach kleingeld, summiert sich aber über die gesamte laufzeit deiner baufinanzierung zu gewaltigen beträgen. mit einem präzisen sondertilgung rechner kannst du genau vorhersehen, wie deine restschuld am ende der sollzinsbindung schrumpft.
dabei spielt der zeitpunkt deiner zahlung eine wichtige rolle. je früher im jahr du die zahlung leistest, desto länger profitierst du bereits im laufenden jahr von der geringeren zinslast. unser tool hilft dir dabei, verschiedene szenarien durchzuspielen. macht es einen unterschied, ob du eine einmalige zahlung aus einer erbschaft leistest oder jährlich wiederkehrende beträge einplanst? absolut. auch der sondertilgung rechner von stiftung warentest verdeutlicht eindrucksvoll, wie diese dynamik deine finanzielle last reduziert. du behältst so immer den überblick über deine zukünftigen verpflichtungen.
zinsersparnis einfach erklärt
stell dir vor, du leistest eine sondertilgung von 5.000 euro bei einem zinssatz von 4 prozent. im ersten jahr sparst du dadurch direkt 200 euro an reinen zinskosten. da diese 200 euro aber gar nicht erst fällig werden, sinkt deine restschuld im nächsten jahr noch ein stück schneller. das ist der zinseszinseffekt, der hier ausnahmsweise mal zu deinem vorteil arbeitet. du sparst durch die tilgung in der regel deutlich mehr geld, als du mit einem klassischen tagesgeldkonto verdienen würdest. dort müsstest du nämlich einen viel höheren zinssatz erzielen, um nach abzug der kapitalertragsteuer auf die gleiche ersparnis zu kommen. schuldentilgung ist quasi eine garantierte und steuerfreie rendite für dein erspartes.
laufzeitverkürzung durch clevere zahlungen
die wahre wirkung der sondertilgung zeigt sich bei der laufzeit deines darlehens. wenn du regelmäßig die 5-prozent-option nutzt, verschiebt sich dein datum der schuldenfreiheit massiv nach vorne. mit unserem zinsrechner kannst du ganz einfach simulieren, wie viele jahre du früher fertig bist. oft sind es fünf oder sogar zehn jahre weniger, nur durch konsequente zusatzzahlungen. je früher du mit diesem prozess beginnst, desto stärker entfaltet sich die wirkung. am anfang deiner finanzierung ist die restschuld am höchsten, weshalb hier jede tilgung den größten hebel hat. willst du wissen, wie wir dich bei deiner planung unterstützen können? schau dir an, wie unser prozess bei paloo abläuft und wie wir moderne technik für dich nutzen.
sondertilgung oder geldanlage: wann lohnt sich die extra-rückzahlung wirklich?
hast du am ende des monats oder nach einem bonus etwas geld übrig, stehst du vor einer spannenden wahl. soll das kapital lieber in deinen etf-sparplan fließen oder direkt in deinen immobilienkredit? viele bankberater schauen hier nur auf die nackten zahlen. wir bei paloo wissen aber, dass deine individuelle lebenssituation den ausschlag gibt. mit einem sondertilgung rechner kannst du die finanzielle seite dieser entscheidung blitzschnell klären. es geht im kern darum, ob deine alternative investition nach steuern mehr abwirft, als dich dein kredit an zinsen kostet. im aktuellen marktumfeld von 2026 ist das eine rechnung, die du unbedingt machen solltest.
der direkte vergleich ist entscheidend. wenn dein darlehen einen zinssatz von 3,5 bis 4,0 prozent hat, ist jede tilgung eine garantierte rendite in genau dieser höhe. und das beste daran ist: diese rendite ist steuerfrei. bei einer geldanlage am aktienmarkt musst du hingegen erst einmal die kapitalertragsteuer und den soli verdienen, um auf die gleiche netto-ersparnis zu kommen. schuldentilgung ist also oft die sicherere und effizientere wahl für dein vermögen. wir unterstützen dich dabei, diese komplexen zusammenhänge zu verstehen und die richtige wahl für deine zukunft zu treffen.
die opportunitätskosten-falle
viele anleger lassen sich von hohen renditechancen am aktienmarkt locken. dabei vergessen sie oft die opportunitätskosten. was passiert, wenn du das geld in einen etf steckst und der markt stagniert? deine kreditzinsen laufen trotzdem weiter. die tilgung hingegen wirkt sofort und ohne risiko. sie ist dein persönlicher schutzschild gegen steigende kosten. bevor du aber jeden verfügbaren euro in die sondertilgung steckst, solltest du an deine liquidität denken. ein solider notgroschen ist die basis für jede finanzierung. erst wenn dein puffer für reparaturen oder unvorhergesehene ausgaben steht, macht die zusatzzahlung wirklich sinn. flexibilität ist in der heutigen zeit genauso wichtig wie eine niedrige restschuld.
sondertilgung bei eigennutzung vs. kapitalanlage
wohnst du selbst in deiner immobilie? dann sind deine schuldzinsen privatsache. du kannst sie in deutschland im jahr 2026 in der regel nicht von der steuer absetzen. hier ist die sondertilgung fast immer der königsweg, um deine belastung zu senken. für vermieter sieht die welt jedoch anders aus. sie können die zinsen als werbungskosten steuerlich geltend machen. dadurch sinkt die effektive zinslast spürbar. in diesem fall kann es klüger sein, das kapital für weitere investitionen zu nutzen. mehr dazu erfährst du in unserem artikel über immobilien als kapitalanlage: die richtige finanzierung. für familien zählt am ende oft die emotionale komponente. das gefühl von echter finanzieller freiheit im eigenen haus ist für viele wichtiger als der letzte prozentpunkt rendite. wir finden mit dir gemeinsam den weg, der sich für dich auch emotional richtig anfühlt.
strategische planung: so nutzt du sondertilgungen in deiner baufinanzierung 2026
eine baufinanzierung ist kein starres konstrukt, sondern ein lebendiger prozess. wer 2026 klug plant, nutzt sondertilgungen nicht nur als nette option, sondern als strategisches werkzeug. viele banken bieten standardmäßig 5 prozent sondertilgungsrecht pro jahr an. das klingt erst einmal nach viel. doch hast du schon einmal darüber nachgedacht, mehr auszuhandeln? gerade wenn du in den nächsten jahren mit einer größeren summe rechnest, kann sich ein höherer satz lohnen. wir bei paloo helfen dir dabei, genau diese details in deinem immobilienkredit zu finden, die zu deinem leben passen. es geht darum, flexibel zu bleiben und gleichzeitig die restschuld konsequent zu senken.
die vorbereitung deiner anschlussfinanzierung beginnt eigentlich schon am ersten tag deiner laufzeit. jede zusatzleistung, die du heute erbringst, verbessert deine verhandlungsposition in der zukunft. eine geringere restschuld macht dich für banken attraktiver. du bekommst dadurch oft bessere konditionen für die nächste runde. wenn du eine außerplanmäßige zahlung leisten möchtest, reicht oft eine kurze nachricht an deine bank. manche institute akzeptieren auch einfach die überweisung mit einem entsprechenden verwendungszweck. ein kurzer blick in den vertrag spart dir hier unnötigen stress mit der bürokratie.
vertragsdetails richtig lesen
im kleingedruckten verstecken sich oft die wichtigsten hebel. achte darauf, ob deine sondertilgung eine echte ‚kann‘-option ist oder ob sie an bestimmte bedingungen geknüpft ist. das ziel ist immer, eine teure vorfälligkeitsentschädigung zu vermeiden. du solltest zudem regelmäßig die aktuellen hypothekenzinsen beobachten. wenn die zinsen am markt deutlich sinken, könnte eine umschuldung sogar effektiver sein als eine reine sondertilgung. ein guter plan bedeutet, alle optionen zu kennen und im richtigen moment zu handeln. wir halten dir dabei den rücken frei und übersetzen das banken-deutsch in klare empfehlungen.
strategische reserven bilden
ein bewährter trick ist das einrichten eines separaten ’sondertilgungs-kontos‘. dort parkst du dein weihnachtsgeld, boni oder steuerrückerstattungen. am ende des jahres nutzt du unseren sondertilgung rechner und entscheidest, wie viel du davon direkt in dein haus steckst. so vermeidest du, dass das geld im alltag einfach versickert. besonders bei finanzierungen mit wenig eigenkapital ist eine hohe tilgungsrate dein wichtigster sicherheitsanker. du baust so schneller echtes vermögen auf und reduzierst dein finanzielles risiko schritt für schritt. willst du wissen, wie wir dich auf diesem weg begleiten? erfahre jetzt, wie paloo die baufinanzierung für dich vereinfacht.
finde mit paloo die perfekte finanzierung inklusive smarter sondertilgungs-optionen
was nützt dir der beste sondertilgung rechner, wenn dein eigentlicher kreditvertrag am ende doch zu starr für dein leben ist? wir bei paloo haben den anspruch, dass deine finanzierung genauso flexibel sein muss wie du selbst. deshalb haben wir den klassischen banken-vergleich revolutioniert. unsere moderne ki scannt für dich die konditionen von über 500 banken in echtzeit. dabei suchen wir nicht nur nach dem niedrigsten zinssatz. wir achten besonders auf die details, die dir später tausende euro sparen. dazu gehören vor allem großzügige und kostenfreie sondertilgungsrechte, die perfekt zu deiner persönlichen strategie passen.
viele menschen haben respekt vor dem bank-jargon und komplizierten vertragswerken. das verstehen wir total. genau deshalb beraten wir dich bei paloo auf augenhöhe und lassen das unnötige fachchinesisch einfach weg. wir sehen uns als dein unabhängiger partner und champion im dschungel der finanzwelt. selbst bei komplexen ausgangslagen finden wir oft lösungen, wo andere aufgeben. egal ob du selbstständig arbeitest oder einen befristeten arbeitsvertrag hast. wir prüfen alle optionen, damit dein traum vom eigenheim nicht an bürokratischen hürden scheitert. du stehst im mittelpunkt, nicht die bank.
dein weg zum schuldenfreien eigenheim
der erste schritt ist oft der wichtigste. nutze für einen schnellen überblick einfach unseren baufinanzierung rechner. so bekommst du sofort ein gefühl für deine möglichkeiten und monatlichen raten. wir schauen uns dann gemeinsam an, wie wir die flexibilität deines kredits maximieren können. unser ziel ist es, dir maximale freiheit bei zusatzzahlungen zu ermöglichen, ohne dass dein grundzins unnötig steigt. du willst genau wissen, wie wir das machen? schau dir an, wie unser prozess bei paloo im detail funktioniert. wir begleiten dich digital und persönlich von der ersten idee bis zum unterschriebenen vertrag.
warum paloo dein bester partner ist
wir kombinieren das beste aus zwei welten. du profitierst von modernster technologie für den marktvergleich und genießt gleichzeitig eine persönliche experten-beratung. wir sind keine bank, die dir ein eigenes produkt verkaufen will. wir sind freie vermittler, die den markt in deinem interesse sondieren. mit unserem sondertilgung rechner und unserer expertise im rücken planst du deine finanzielle freiheit mit höchster präzision. lass uns gemeinsam schauen, wie wir deine restschuld am schnellsten besiegen. starte jetzt dein projekt und vereinbare einen termin für deine smarte finanzierung. wir freuen uns darauf, dich kennenzulernen.
deine abkürzung zur finanziellen freiheit
du hast nun gesehen, dass eine sondertilgung weit mehr als nur eine zusatzzahlung ist. sie ist dein persönlicher beschleuniger, um die zinslast deiner baufinanzierung massiv zu senken und jahre früher schuldenfrei zu sein. mit unserem sondertilgung rechner hast du das perfekte werkzeug an der hand, um deine ersparnis für 2026 und darüber hinaus präzise zu planen. egal ob du dich für die sicherheit der tilgung oder eine strategische geldanlage entscheidest, die volle kontrolle liegt jetzt bei dir.
wir bei paloo unterstützen dich dabei, die besten konditionen am markt zu finden. durch unseren vergleich von über 500 banken und eine ki-gestützte prozessoptimierung sichern wir dir die flexibilität, die du für dein eigenheim brauchst. auch in komplexen fällen bieten dir unsere experten die beratung, die du verdienst. nimm deine finanzielle zukunft selbst in die hand und lass uns die harte arbeit erledigen. dein weg in ein schuldenfreies leben war noch nie so greifbar und einfach wie heute. wir freuen uns darauf, dich bei jedem schritt zu begleiten und gemeinsam dein ziel zu erreichen.
starte jetzt deinen kostenlosen vergleich
häufig gestellte fragen zu deiner sondertilgung
wie hoch darf eine sondertilgung bei meiner baufinanzierung maximal sein?
in der regel darfst du pro jahr zwischen 5 und 10 prozent der ursprünglichen darlehenssumme zusätzlich tilgen. es gibt in deutschland keinen gesetzlichen anspruch auf diese zusatzzahlungen, weshalb die genaue höhe immer explizit in deinem kreditvertrag vereinbart werden muss. hast du beispielsweise einen immobilienkredit über 300.000 euro abgeschlossen, kannst du bei einer 5-prozent-option jedes jahr 15.000 euro ohne zusatzkosten zurückzahlen.
kostet eine sondertilgungsoption bei der bank extra zinsen?
viele banken bieten dir eine jährliche sondertilgung von bis zu 5 prozent heute komplett kostenlos an. möchtest du dir jedoch mehr flexibilität sichern und höhere beträge vereinbaren, verlangen einige institute einen kleinen aufschlag auf den sollzins. dieser aufschlag liegt oft zwischen 0,05 und 0,1 prozentpunkten. mit unserem sondertilgung rechner kannst du schnell prüfen, ob die zinsersparnis diesen kleinen aufpreis am ende wieder wettmacht.
kann ich sondertilgungen auch bei einem kfw-darlehen leisten?
bei den gängigen kfw-programmen wie dem wohneigentumsprogramm 124 sind kostenlose sondertilgungen während der zinsbindung normalerweise nicht möglich. wenn du hier außerplanmäßig tilgen möchtest, fällt meist eine vorfälligkeitsentschädigung an die bank an. eine ausnahme bilden lediglich darlehen mit variabler verzinsung, die du jederzeit flexibel zurückzahlen kannst. lies hierzu unbedingt das kleingedruckte in deinem kfw-bescheid genau durch.
was passiert, wenn ich mein recht auf sondertilgung in einem jahr nicht nutze?
dein recht auf sondertilgung verfällt am ende des kalenderjahres, wenn du keine zahlung leistest. du kannst ungenutzte tilgungsbeträge leider nicht in das nächste jahr übertragen oder ansparen. es handelt sich um eine jährliche option, die jedes mal neu startet. deshalb ist es klug, deine finanzen gegen jahresende zu checken und den verfügbaren spielraum für deine schuldenfreiheit konsequent zu nutzen.
wie oft kann ich pro jahr eine sondertilgung an die bank überweisen?
die meisten kreditverträge erlauben dir genau eine sondertilgung pro kalenderjahr. oft ist im vertrag festgelegt, dass diese zahlung in einer summe zu einem bestimmten termin oder bis zum jahresende erfolgen muss. manche moderne banken sind hier flexibler und erlauben auch mehrere kleine zahlungen über das jahr verteilt. schau am besten kurz in deine vertragsunterlagen, um den genauen ablauf für deine überweisung zu kennen.
lohnt sich eine sondertilgung auch bei sehr niedrigen hypothekenzinsen?
eine sondertilgung lohnt sich immer dann, wenn dein darlehenszins höher ist als die rendite einer alternativen und sicheren geldanlage nach steuern. bei den aktuellen zinsen von etwa 3,5 bis 4,0 prozent im jahr 2026 ist die tilgung meistens die rentabelste wahl. du reduzierst damit nicht nur deine restschuld, sondern verbesserst auch deine sicherheit für die kommende anschlussfinanzierung nach ablauf deiner zinsbindung.
muss ich eine sondertilgung vorher bei der bank anmelden?
viele banken verlangen eine kurze schriftliche ankündigung, bevor du deine sondertilgung überweist. oft reicht eine formlose e-mail zwei bis vier wochen vor der geplanten zahlung vollkommen aus. achte bei der überweisung unbedingt auf den korrekten verwendungszweck, den dir deine bank vorgibt. so stellst du sicher, dass das geld sofort korrekt verbucht wird und deine zinslast vom ersten tag an sinkt.
kann ich sondertilgungen von der steuer absetzen?
wenn du deine immobilie selbst bewohnst, kannst du sondertilgungen leider nicht von der steuer absetzen. diese zahlungen gelten steuerlich als private lebensführung und bieten keinen direkten steuervorteil. anders sieht es aus, wenn du vermieter bist. hier kannst du die schuldzinsen als werbungskosten geltend machen. in diesem speziellen fall kann eine zu schnelle tilgung sogar deinen steuervorteil mindern, weshalb du hier besonders genau rechnen solltest.
Haftungsausschluss
Stand: 2026. Alle Angaben ohne Gewähr.